Risultati settimanali
Home > Blog > Quando staccare un trading system: le soglie da scrivere prima e quando riaccenderlo

Quando staccare un trading system: le soglie da scrivere prima e quando riaccenderlo

Quando staccare un trading system copertina ab

Un trading system si stacca quando esce dai limiti che erano stati scritti prima di accenderlo. Non quando fa paura, e non al primo drawdown più profondo del backtest. I motivi validi sono quattro. Un errore tecnico. Un drawdown oltre la soglia calcolata con il Monte Carlo. Un calo che dura più di quanto la strategia giustifichi. Un mercato o un costo che è cambiato sotto il sistema. Tutto il resto, di solito, è varianza.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

Qui si decide se mettere in pausa o dismettere un sistema. Il filtro automatico che lo accende e lo spegne seguendo la curva dei profitti è un’altra cosa, spiegata nella guida all’equity control. Gli strumenti per limitare la perdita sulla singola posizione stanno in quella su come proteggere l’equity line.

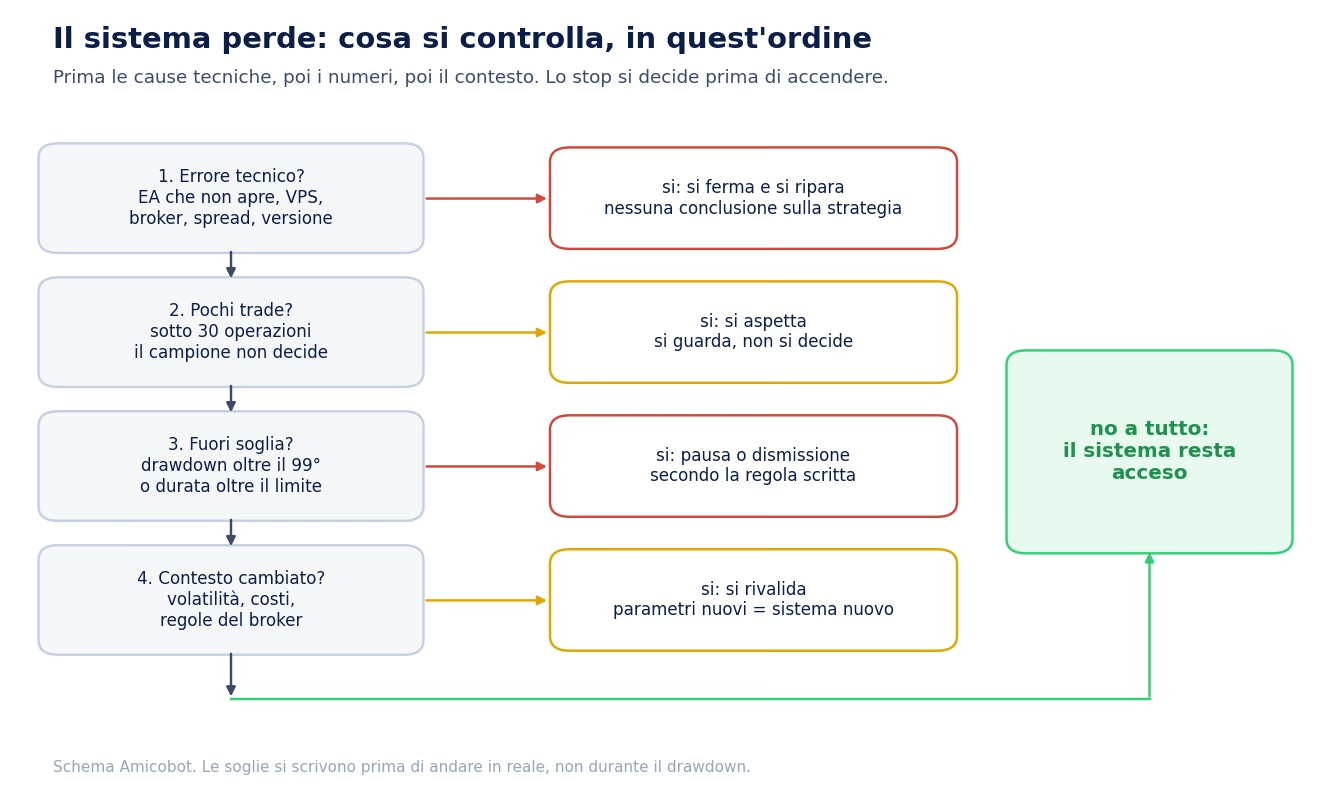
Schema in quattro domande da fare quando un sistema perde: c'è un errore tecnico, ci sono meno di 30 operazioni, il drawdown o la durata sono oltre la soglia, il contesto è cambiato; per ogni sì l'azione corrispondente, se tutte le risposte sono no il sistema resta acceso

Schema Amicobot. L’ordine conta: prima si esclude il guasto, poi si guardano i numeri.

Perché il drawdown massimo storico non è una soglia

La regola più diffusa è anche la più debole: “se supera il drawdown massimo del backtest, lo spengo”. Il problema è statistico. Il drawdown massimo dipende da quanto a lungo si osserva il sistema. Più operazioni, più occasioni di incontrare una serie negativa lunga.

Lo hanno dimostrato Magdon-Ismail, Atiya, Pratap e Abu-Mostafa nel 2004 (Journal of Applied Probability, vol. 41). Per un processo con rendimento atteso positivo il drawdown massimo atteso cresce con il tempo, lentamente ma senza fermarsi. Il massimo del backtest è quindi il massimo di un campione, non il limite della strategia.

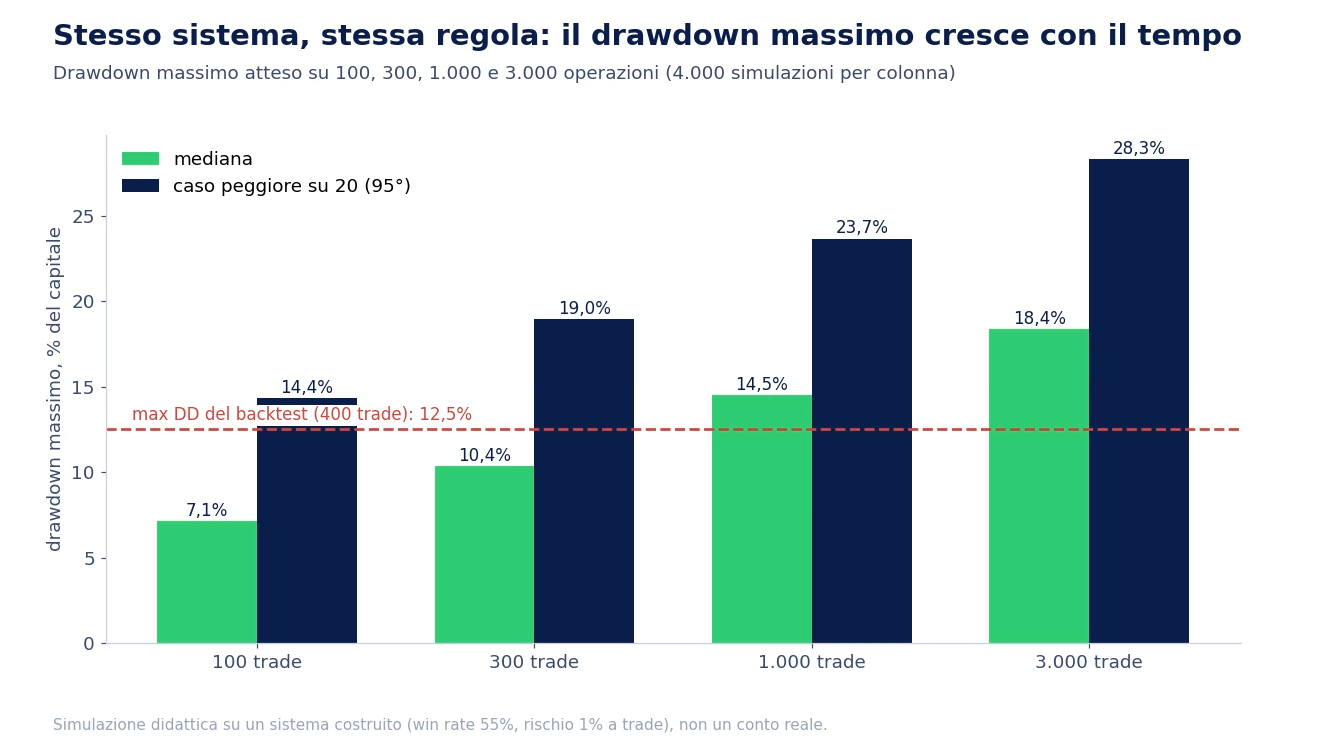
Grafico a barre: per lo stesso sistema costruito il drawdown massimo mediano passa dal 7,1 per cento su 100 operazioni al 18,4 per cento su 3.000, e il caso peggiore su venti dal 14,4 al 28,3 per cento; una linea rossa segna il 12,5 per cento del backtest di 400 operazioni

Simulazione su dati costruiti, non un conto reale. Il sistema è identico in tutte le colonne: cambia solo la lunghezza del periodo.

Il sistema dell’esempio è costruito e dichiarato: vince il 55% delle volte, perde 1R e guadagna in media 1,1R, dove 1R vale l’1% del capitale. Il suo backtest di 400 operazioni ha un drawdown massimo del 12,5%. Nelle 1.000 operazioni successive, con la stessa identica strategia, quel livello viene superato nel 73% delle simulazioni. Chi stacca al massimo storico, quindi, staccherebbe quasi sempre un sistema sano.

Luca Giusti di QTLab ha provato la regola su sistemi veri in un articolo del 31 dicembre 2020: stacco al drawdown massimo storico, riattacco al nuovo massimo dell’equity. Sul sistema intermarket T-Bond e Utilities il profitto netto scendeva, il drawdown saliva e il rapporto fra profitto e drawdown si dimezzava. Su una strategia che si stava davvero rompendo la regola evitava il danno peggiore, ma peggiorava gli anni buoni. È il costo tipico di una soglia troppo stretta.

Come si costruisce una soglia: l'esempio con i numeri

La soglia utile si ricava dalla distribuzione dei drawdown possibili, non da un singolo valore. Lo strumento è l’analisi Monte Carlo: si prendono le operazioni del backtest, si rimescolano migliaia di volte e per ogni sequenza si misura il drawdown massimo. Chi non vuole scrivere codice trova lo stesso calcolo in un simulatore Monte Carlo.

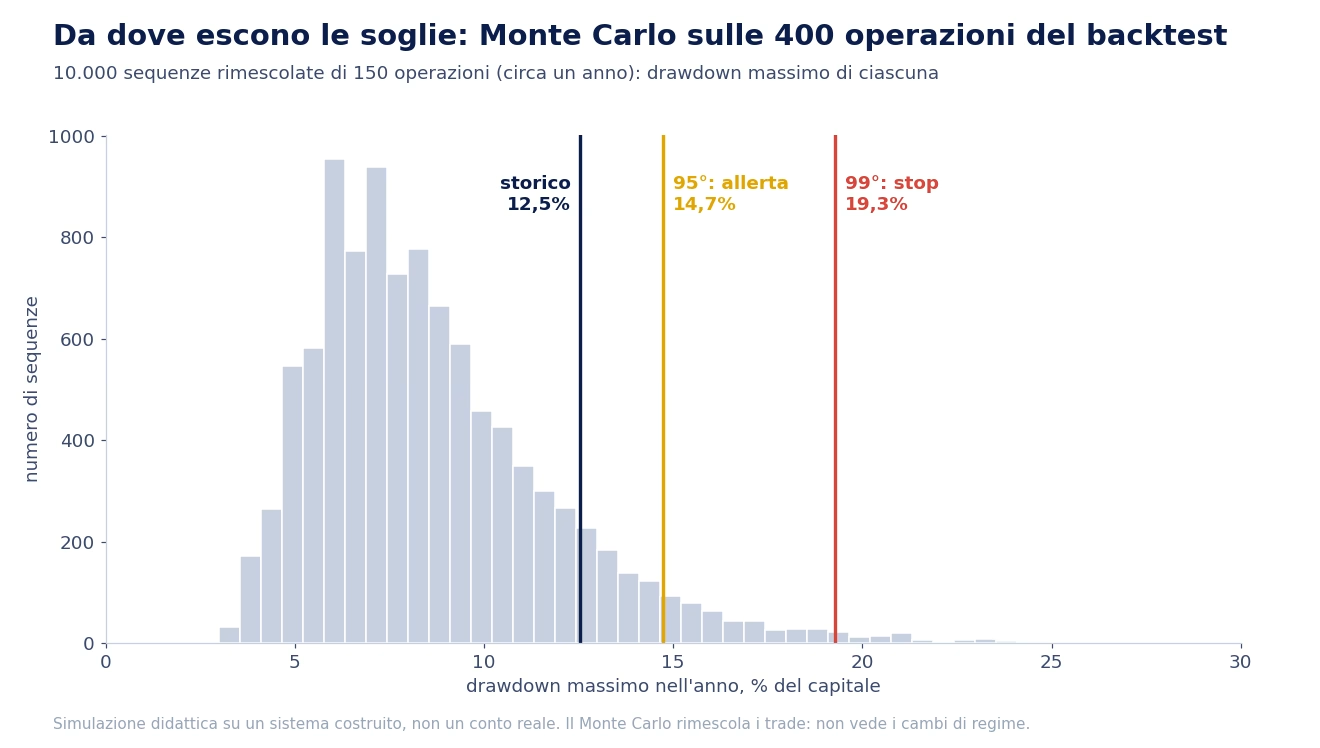
Sul sistema dell’esempio, 10.000 sequenze di 150 operazioni (circa un anno) danno questi valori:

Livello Drawdown massimo nell’anno Lettura
Mediana 8,0% un anno normale
Storico del backtest 12,5% superato nell’11,5% delle sequenze
95° percentile 14,7% un anno su venti va oltre: allerta
99° percentile 19,3% un anno su cento va oltre: stop

Istogramma dei drawdown massimi di 10.000 sequenze rimescolate di 150 operazioni: la linea del backtest al 12,5 per cento, la linea di allerta al 95° percentile al 14,7 per cento e la linea di stop al 99° percentile al 19,3 per cento

Simulazione su dati costruiti, non un conto reale. Spread, slippage e latenza reali spostano le soglie verso l’alto.

Allerta e stop sono due cose diverse. All’allerta non si tocca niente: si controllano le cause tecniche e si confrontano le metriche. Allo stop il sistema si ferma, come scritto prima.

Una regola pratica simile l’ha proposta Seckin Erkut sul blog di MQL5 il 3 agosto 2026: allerta a 1,5 volte il drawdown del backtest e violazione a 2 volte. Sul nostro esempio sarebbero 18,8% e 25%, più larghe del Monte Carlo. Erkut aggiunge un dettaglio utile: lo stato di allerta si chiude solo quando il drawdown torna sotto il 90% della soglia. Così una curva che oscilla sulla linea non manda dieci avvisi in una settimana.

Il limite del Monte Carlo. Rimescolare le operazioni presuppone che il futuro sia fatto degli stessi trade del passato. Se il mercato cambia, le soglie non lo vedono. Per questo servono anche gli altri controlli più sotto. Le tecniche che generano serie di prezzo sintetiche, invece che rimescolare i trade, sono nella guida alla data augmentation nel trading automatico.

La durata conta quanto la profondità

Un drawdown può essere poco profondo e durare troppo. Anche questo è un segnale, e spesso arriva prima.

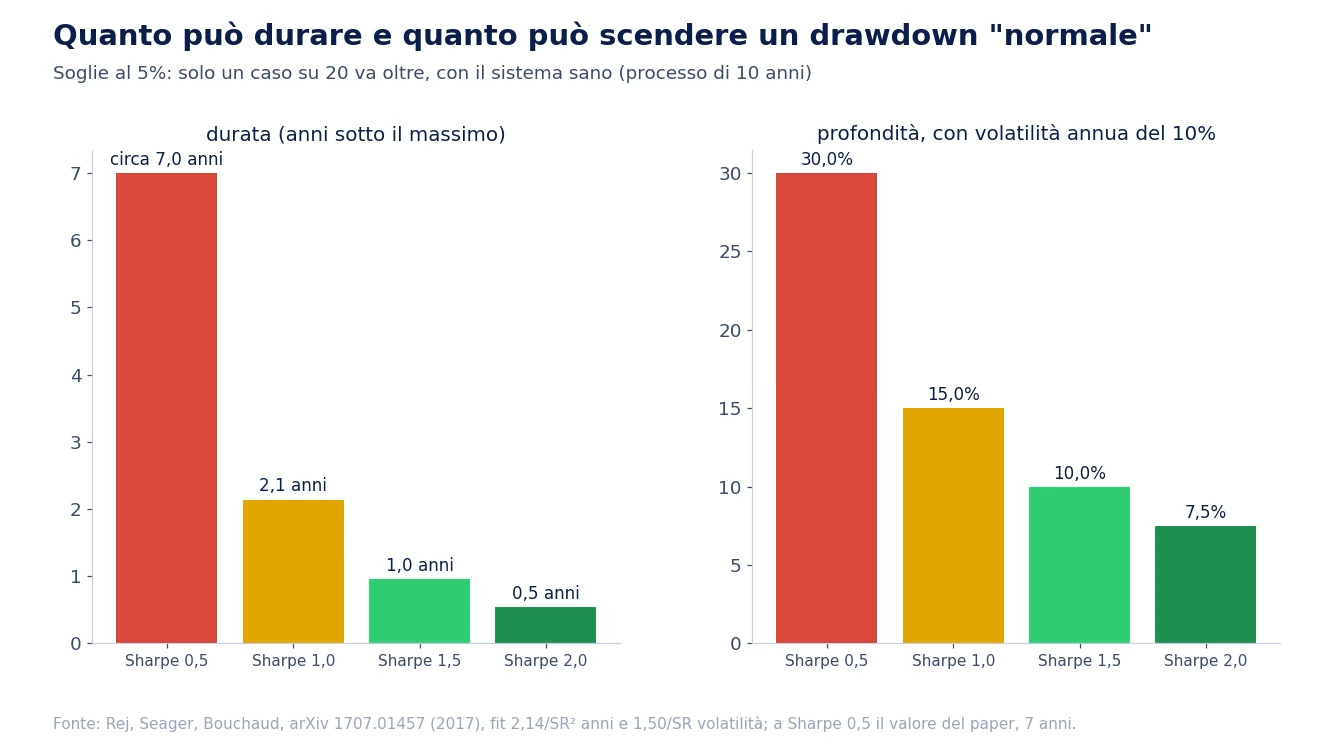
Adam Rej, Philip Seager e Jean-Philippe Bouchaud, di Capital Fund Management, lo hanno calcolato nel 2017. Il loro studio dice quanto può durare e quanto può scendere un drawdown “normale” in funzione dello Sharpe ratio della strategia (You are in a drawdown. When should you start worrying?, arXiv 1707.01457). Le soglie sono al 5%: con il sistema sano solo un caso su venti va oltre.

Due grafici a barre tratti dallo studio di Rej, Seager e Bouchaud: la durata al 5 per cento di un drawdown passa da circa 7 anni con Sharpe 0,5 a 2,1 anni con Sharpe 1, 1 anno con Sharpe 1,5 e mezzo anno con Sharpe 2; la profondità, con volatilità annua del 10 per cento, passa dal 30 al 15, al 10 e al 7,5 per cento

Formule del paper su un processo di 10 anni. La profondità è calcolata da noi con una volatilità annua del 10%, come esempio.

Il dato che sorprende di più è nel paper: con Sharpe 0,5 c’è una probabilità del 5% che un drawdown duri 7 anni o più, con la strategia perfettamente sana. Secondo gli autori manager e investitori sottostimano sempre la durata e la profondità dei drawdown compatibili con il loro Sharpe.

Se il drawdown supera una delle due soglie, il paper indica tre letture possibili:

  • è sfortuna, un evento da uno su venti;
  • lo Sharpe stimato era troppo alto, e il sistema vale meno di quanto si credeva;
  • il modello non regge, per code più grasse, volatilità che cambia o dipendenza fra le operazioni.

Il test non distingue fra le prime due. Per questo la decisione pratica non è binaria: una durata fuori soglia può portare a ridurre l’esposizione prima ancora di staccare.

E il recupero? David Bailey e Marcos López de Prado (Journal of Risk, 2015) hanno studiato il caso con rendimenti indipendenti e normali. Il tempo per recuperare un drawdown è in media circa tre volte quello servito per accumularlo. La chiamano regola della tripla penitenza. Chi stacca un sistema dopo tre mesi di discesa deve sapere che un recupero di nove mesi è perfettamente normale. Il tema è ripreso nella guida sul recovery time.

Quanti trade servono prima di decidere

Un sistema acceso da un mese non ha ancora detto niente. Il motivo si vede con il win rate, la metrica che si guarda per prima.

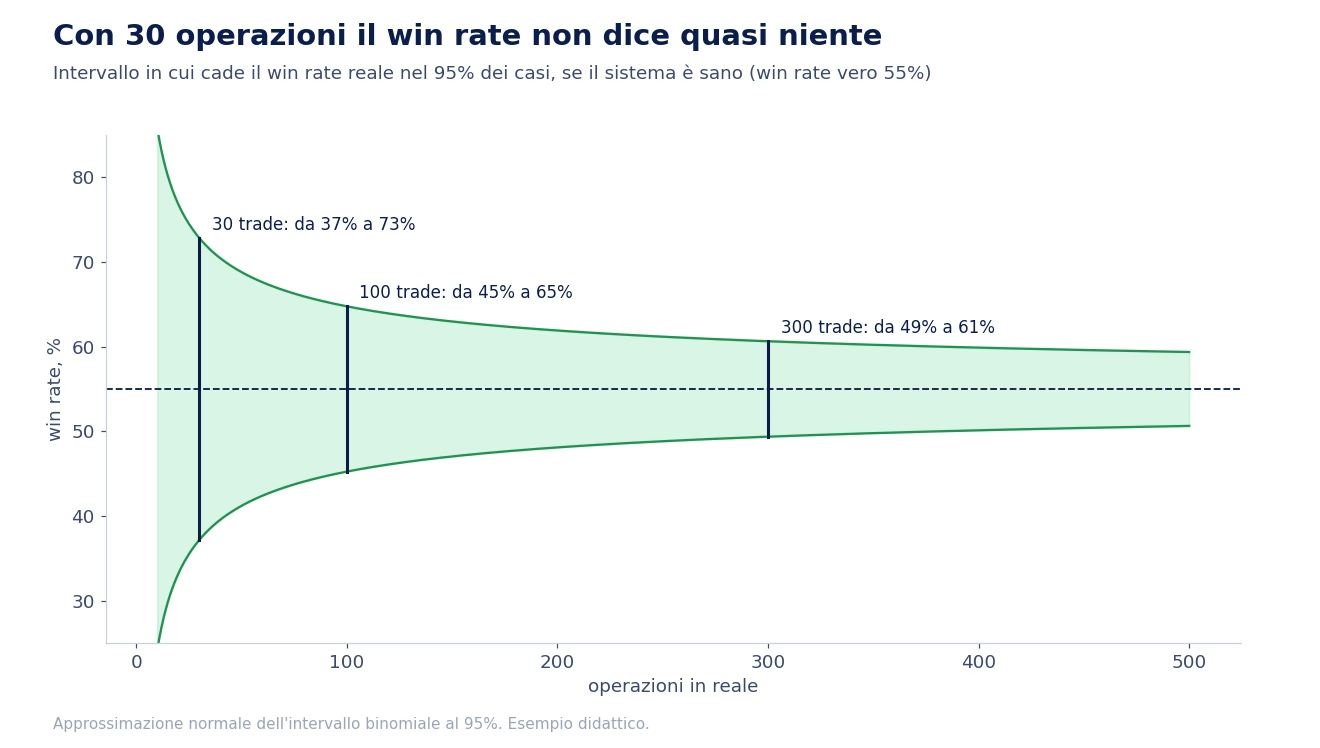
Grafico dell'intervallo al 95 per cento del win rate di un sistema sano con win rate vero del 55 per cento: con 30 operazioni va dal 37 al 73 per cento, con 100 dal 45 al 65, con 300 dal 49 al 61

Esempio didattico. Approssimazione normale dell’intervallo binomiale.

Con 30 operazioni, un sistema che vince davvero il 55% delle volte può mostrarne qualunque valore fra 37% e 73%. Un win rate del 45% dopo 30 trade quindi non prova niente. Dopo 300 trade l’intervallo si stringe fra 49% e 61%, e un 45% comincia a essere un segnale vero.

Il problema è il tempo. Nella nostra ottimizzazione di un EA sull’oro, su M5 e M15 il segnale faceva da 2 a 7 operazioni al mese: servivano da 4 a 14 mesi solo per arrivare a 30 operazioni. Su sistemi lenti la statistica arriva tardi, e le regole di durata e di contesto pesano di più.

Per questo il campione minimo va scritto insieme alle soglie. Sotto quel numero si guarda, non si decide. La stessa logica vale per la fase di prova prima del reale, che è il tema della guida su persistenza e validazione.

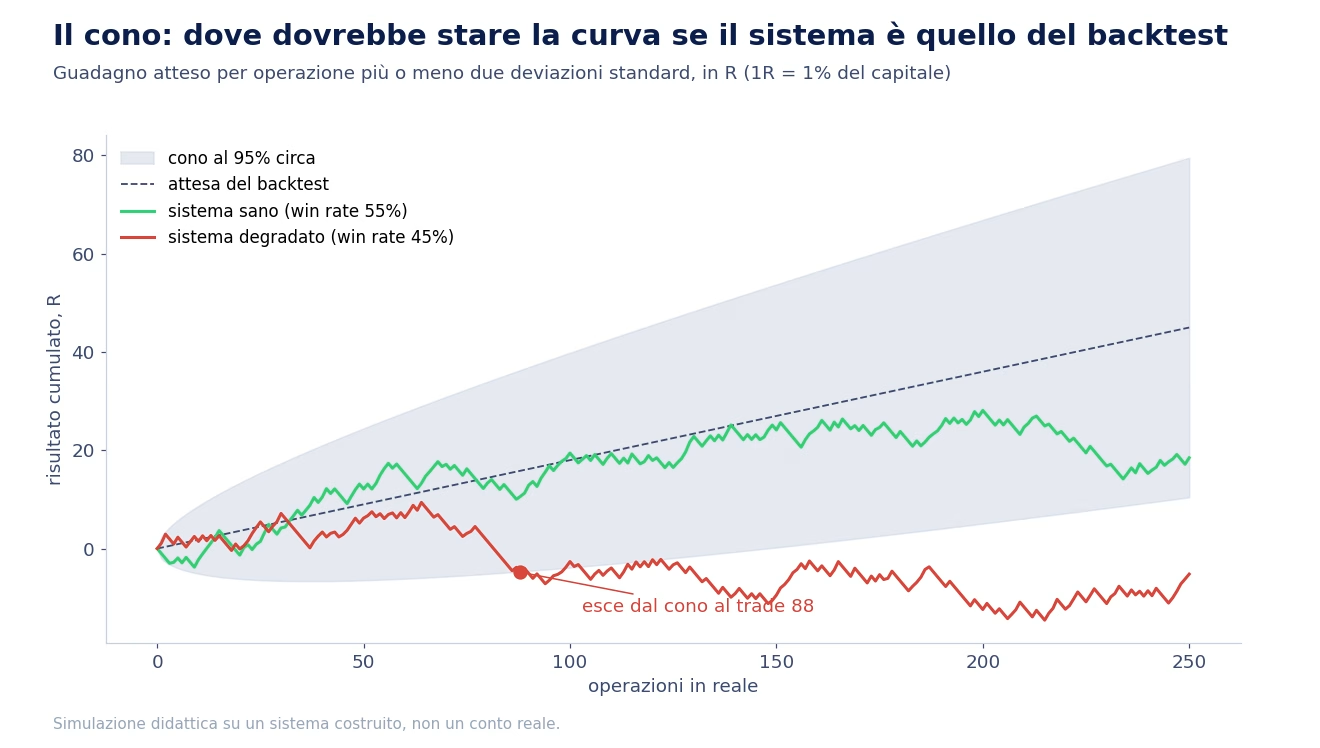
Il cono, per vedere la deviazione a colpo d’occhio. Dal backtest si conosce il guadagno medio per operazione e quanto oscilla il singolo risultato. Da questi due numeri si disegna un cono: dove dovrebbe stare la curva reale se il sistema è ancora quello testato.

Grafico con il cono di confidenza costruito dal backtest: la curva verde del sistema sano resta dentro il cono per 250 operazioni, la curva rossa di un sistema con win rate sceso al 45 per cento esce dal bordo inferiore all'operazione 88

Simulazione su dati costruiti, non un conto reale. Un solo percorso per caso, scelto a scopo didattico.

Nell’esempio il sistema con win rate sceso al 45% esce dal cono all’operazione 88. Quello sano ci resta per tutte le 250 operazioni, pur con un drawdown visibile verso la fine. Il cono non sostituisce le soglie di drawdown: le anticipa quando il guadagno medio si è ridotto ma il conto non è ancora sceso molto.

Le ragioni che non sono statistiche

Molti sistemi non si rompono nei numeri ma intorno ai numeri. Queste cause si controllano per prime, perché sono le più veloci da verificare.

Errori tecnici. Un EA che non apre ordini, una VPS che si è riavviata, una versione aggiornata, uno slippage più alto del previsto. In questi casi si ferma e si ripara: la strategia non c’entra e le soglie non si toccano. Sul forum MQL5 Michael Charles Schefe raccontava, il 30 dicembre 2021, di un tester che mostrava drawdown fra 5% e 15% mentre l’indicatore di equity sullo stesso periodo segnava perdite flottanti del 40-60%. Prima di confrontare reale e backtest bisogna essere sicuri che misurino la stessa cosa.

Costi cambiati. Un cambio di broker, di conto o di commissioni sposta l’edge. Su un sistema con guadagno medio piccolo per operazione, qualche decimo di spread in più basta a portarlo sotto lo zero. Andrea Unger lo riassume così sul blog di Unger Academy: se l’inefficienza si assottiglia fino a non coprire più i costi, l’operazione perde senso.

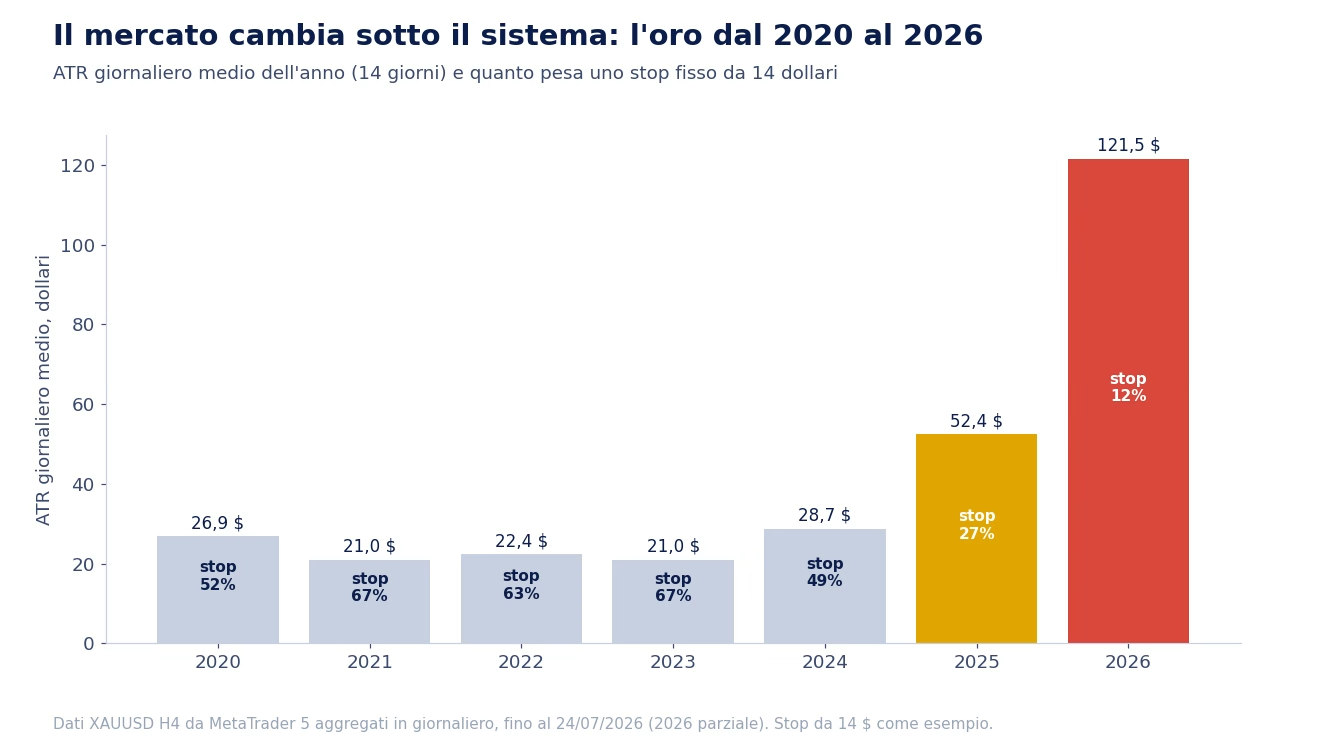
Il mercato cambia sotto il sistema. I parametri fissati in punti o in dollari sono i più esposti. L’oro è l’esempio più evidente degli ultimi anni.

Grafico a barre dell'ATR giornaliero medio dell'oro per anno: circa 21 dollari nel 2021 e nel 2023, 28,7 nel 2024, 52,4 nel 2025 e 121,5 nel 2026; uno stop fisso da 14 dollari valeva il 67 per cento dell'ATR medio nel 2023 e il 12 per cento nel 2026

Dati XAUUSD H4 da MetaTrader 5, aggregati in giornaliero, fino al 24 luglio 2026. Calcolo nostro, ATR a 14 giorni.

Uno stop da 14 dollari nel 2023 valeva due terzi del movimento medio giornaliero. Nel 2026 ne vale un ottavo: viene preso dal rumore della giornata. Il codice non è cambiato, ma il sistema sì. In questo caso staccare non basta: i parametri vanno ricalibrati, e un sistema ricalibrato è un sistema nuovo da validare con un’ottimizzazione walk forward. Come riconoscere le diverse fasi del mercato è spiegato in una guida dedicata.

Su scala più ampia il fenomeno è documentato. David McLean e Jeffrey Pontiff (Journal of Finance, 2016) hanno seguito 97 segnali azionari pubblicati in letteratura: fuori dal campione originale rendevano il 26% in meno, dopo la pubblicazione il 58% in meno. Gli edge si consumano, anche quelli veri.

La fonte di riferimento sparisce. Per un EA comprato, il termine di confronto è il track record pubblico del produttore. Se quel conto viene sospeso, manca il metro per giudicare il proprio. È quello che è successo con DAX Day Trader di LeapFX, il cui track originario si è interrotto a fine gennaio 2023: nella scheda abbiamo scritto che in questi casi interrompiamo l’uso del bot. Il bot inoltre usa una martingala che si ferma dopo il quinto trade in perdita, una regola di stop già nel codice ma pensata per il singolo ciclo, non per il sistema.

Pausa, riduzione o dismissione

Staccare non è una sola azione. La scelta dipende da quale controllo è scattato.

Cosa è successo Azione Quando si riaccende
Errore tecnico, broker o versione pausa quando la causa è risolta e una settimana di demo conferma che l’EA fa quello che deve
Drawdown oltre il 95° percentile nessuna, allerta si chiude da sola sotto il 90% della soglia
Drawdown oltre il 99° percentile stop dopo una nuova verifica out of sample, non al primo rimbalzo
Durata oltre la soglia, profondità normale riduzione della size quando torna su un nuovo massimo o il cono si riallinea
Metriche fuori cono dopo il campione minimo stop se il backtest aggiornato con i dati recenti regge ancora
Mercato cambiato, parametri non più adatti dismissione della versione come sistema nuovo, dopo walk forward e incubazione
Track record del produttore sospeso stop solo se torna un riferimento verificabile

Mentre è spento, il sistema continua a contare. Se l’EA smette di operare, la sua curva si appiattisce e non c’è più niente da misurare. La soluzione è tenerlo acceso su un conto demo o in simulazione interna: la regola di riaccensione si applica a quella curva. Il meccanismo, detto curva ombra, è descritto nella guida all’equity control già citata.

Cosa non è un motivo per riaccendere. Un rimbalzo di qualche giorno, un mese positivo dopo uno stop al 99° percentile, la paura di perdere la ripresa. Se la regola di riaccensione non è scritta, il sistema si riaccende quando il trader si sente meglio, che è proprio la decisione emotiva che le soglie dovevano evitare. Il tema è approfondito nella guida sulla finanza comportamentale nel trading.

Quando la scelta riguarda un portafoglio. Con più sistemi accesi, staccarne uno cambia l’equilibrio degli altri. Quanti sistemi servono perché la pausa di uno non pesi sul conto è il tema di quanti trading system servono per un portafoglio robusto. Se invece si sostituisce il sistema spento con uno che va meglio, si passa alla rotazione delle strategie, che ha regole e rischi propri: sono nella guida sui portafogli rotazionali.

Due bot, due punti di partenza diversi per le soglie

Le soglie si costruiscono meglio quando il bot dichiara il proprio rischio. Due esempi, letti dalle schede.

Dark Nebula è sviluppato da VENUS LABS, con cui Amicobot ha un rapporto commerciale (VENUS LABS gestisce anche le VPS Dipgate).

  • Gold Breaker di LeapFX chiede all’utente il drawdown massimo che accetta e da quello ricava i lotti delle sue sette strategie sull’oro, con circa 30 operazioni al mese. È un riferimento già pronto per la soglia di stop: un drawdown che supera di molto il valore impostato dice che qualcosa è cambiato. Con 30 operazioni al mese, il campione di 100 trade arriva in poco più di tre mesi.
  • Dark Nebula gestisce stop loss e take profit dentro l’algoritmo: non sono visibili su MetaTrader e non c’è uno stop sull’intera equity di default. La scheda riporta anche che il conto di track del programmatore è andato in margin call durante un movimento verticale di EUR/USD. Qui la soglia di stop sul conto va impostata da chi lo usa, e un’eventuale pausa va gestita sapendo che le posizioni aperte non hanno stop sul server del broker.

Prima di fissare le soglie su un EA comprato vale una verifica: il track del produttore e il proprio conto devono avere lo stesso tipo di conto, lo stesso broker o almeno costi simili. Altrimenti il confronto misura il broker, non il sistema. Come leggere un conto pubblicato è spiegato nella guida a Myfxbook.

Le esperienze raccolte su forum e video

Abbiamo letto due thread del forum MQL5 e un post del blog MQL5 (22 interventi), un thread del forum italiano di ProRealCode (4 post) e i commenti di sei video YouTube sul drawdown (81 commenti, quasi tutti ringraziamenti o fuori tema). In tutto circa 105 interventi, nove utili. Il video da cui vengono i commenti YouTube parla di trading discrezionale: sono esperienze sul drawdown, non su un EA. Le date YouTube sono relative e le riportiamo come mese indicativo.

Utente Piattaforma e data Cosa dice
Wolf Trades forum ProRealCode, 27/12/2021 usa tre uscite insieme: drawdown massimo, 30 perdite consecutive e una data di scadenza del sistema; segnala che il codice ferma il sistema durante trade molto negativi anche prima del drawdown impostato
robertogozzi forum ProRealCode, 31/12/2021 con lo stesso codice sul Dax a 1 ora, 4 ore e giornaliero non vede uscite anticipate
Michael Charles Schefe forum MQL5, 30/12/2021 il tester mostrava drawdown del 5-15%, l’equity reale sullo stesso periodo perdite flottanti del 40-60%; tiene ogni EA nuovo in demo per qualche mese prima di fidarsi
Daniel Cioca forum MQL5, 31/12/2021 il tester serve a verificare che l’EA faccia quello per cui è scritto, non a valutarlo
Yip Sin Hang forum MQL5, 01/01/2022 il backtest non è il risultato live: serve a trovare la gran parte dei bug
Seckin Erkut blog MQL5, 03/08/2026 allerta a 1,5 volte il drawdown del backtest, violazione a 2 volte, uscita dall’allerta sotto il 90% della soglia
@isawayto YouTube, novembre 2025 circa dopo aver ridotto la size arriva il movimento grande e lo prende con un decimo della posizione
@icsongi YouTube, novembre 2025 circa ragiona in blocchi da 100 operazioni e accetta che le serie negative arrivino
@SahilSharma-zh5kg YouTube, dicembre 2025 circa dopo una perdita grande si ferma da 3 a 5 giorni e riparte con la size a un decimo

Due cose emergono. La prima: la regola di stop scritta in codice ha i suoi bug, come mostra il caso di Wolf Trades, e va provata in demo come il sistema. La seconda: ridurre la size ha un costo che chi lo fa sente subito, come racconta @isawayto, e per questo la riduzione va decisa a tavolino e non durante la serie negativa. Sono opinioni di singoli utenti, non risultati verificati.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Si disattiva il pulsante Algo Trading o si rimuove l’EA dal grafico. Secondo la guida di MetaTrader 5, disattivare gli Expert Advisor vieta loro di fare trading ma non li elimina. Le posizioni aperte restano aperte, con gli stop e i take profit già inviati al broker. Gli stop gestiti solo dentro l’EA, invece, non vengono più gestiti: vanno chiusi o impostati a mano. Le basi della piattaforma sono nella guida a MetaTrader 5.

Spesso sì, ed è il costo della regola. Il test di Luca Giusti sul sistema T-Bond e Utilities lo mostra: lo stop al drawdown storico ha tagliato anche le riprese. Per questo la soglia di stop si mette al 99° percentile del Monte Carlo e non al massimo storico, e la riaccensione segue una regola scritta invece di aspettare un nuovo massimo.

Può succedere quando la causa era un regime di mercato temporaneo, per esempio una fase di volatilità molto bassa per un sistema breakout. Non succede quando l’edge è stato consumato dai costi o dalla concorrenza, come nei segnali studiati da McLean e Pontiff. Il modo per saperlo è tenere il sistema in simulazione mentre è spento e confrontare la curva con il cono del backtest. Cosa rende un sistema capace di reggere più regimi è il tema della guida sulla robustezza nei trading system.

Alcuni hanno un vantaggio statistico verificabile su conti pubblici, molti no, e nessuno funziona per sempre. Il punto non è se un software funzioni in assoluto, ma se si comporta in reale come nel backtest e per quanto tempo. Le soglie di stop servono proprio a misurarlo. Come si riconoscono i conti mostrati in modo ingannevole è spiegato nella guida ai track record manipolati.

Sì, almeno la verifica. Spread, commissioni, slippage, orari del server e dimensione minima del lotto cambiano il risultato di ogni operazione, e quindi la distribuzione su cui è calcolato il Monte Carlo. Il modo più semplice è rifare il backtest con i costi del nuovo broker e ricalcolare allerta e stop prima di riaccendere il sistema in reale, magari dopo qualche settimana su un conto demo.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram