Risultati settimanali
Home > Blog > Analisi Montecarlo nel trading: come si fa, come si legge e dove sbaglia, con un esempio su 600 operazioni reali

Analisi Montecarlo nel trading: come si fa, come si legge e dove sbaglia, con un esempio su 600 operazioni reali

Analisi Montecarlo nel trading: come si fa, come si legge e dove sbaglia, con un esempio su 600 operazioni reali

Un’analisi Monte Carlo fatta davvero, passo per passo, su 600 operazioni di un conto reale. Con il codice, i grafici e il file Excel da scaricare. E con un caso concreto in cui il metodo non si è accorto che l’EA aveva cambiato regole.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

L’analisi Monte Carlo è un modo per capire quanto un risultato dipende dalla fortuna. Si prendono i dati che si hanno, si rimescolano a caso migliaia di volte e si guarda cosa sarebbe potuto succedere. Il nome viene dal casinò di Monte Carlo. Il metodo nasce negli anni Quaranta, durante il Progetto Manhattan, con Stanislaw Ulam, John von Neumann ed Enrico Fermi. Nel trading funziona come un mazzo di carte. Ogni carta è un trade chiuso, preso dal backtest o da un conto reale. Si mescola il mazzo e si girano le carte una alla volta: ne esce una curva di equity. Si rimescola e se ne ottiene un’altra. Dopo migliaia di mescolate si vedono due cose:

  • quanto del risultato originale era merito dell’ordine in cui sono arrivati i trade, cioè della fortuna;
  • quanto può scendere il conto in un periodo nero che nello storico non si è ancora visto.

Quello che il metodo non fa è dire se un sistema guadagnerà in futuro. L’esempio vero di questa pagina lo mostra bene.

I tre modi di fare un Monte Carlo

I software usano tre varianti. Danno risposte diverse, quindi conviene sapere quale si sta guardando.

  1. Rimescolamento. Gli stessi trade, in ordine diverso. Il risultato finale non cambia mai, perché la somma è sempre quella. Cambia solo la strada, e quindi il drawdown, cioè la discesa massima del conto.
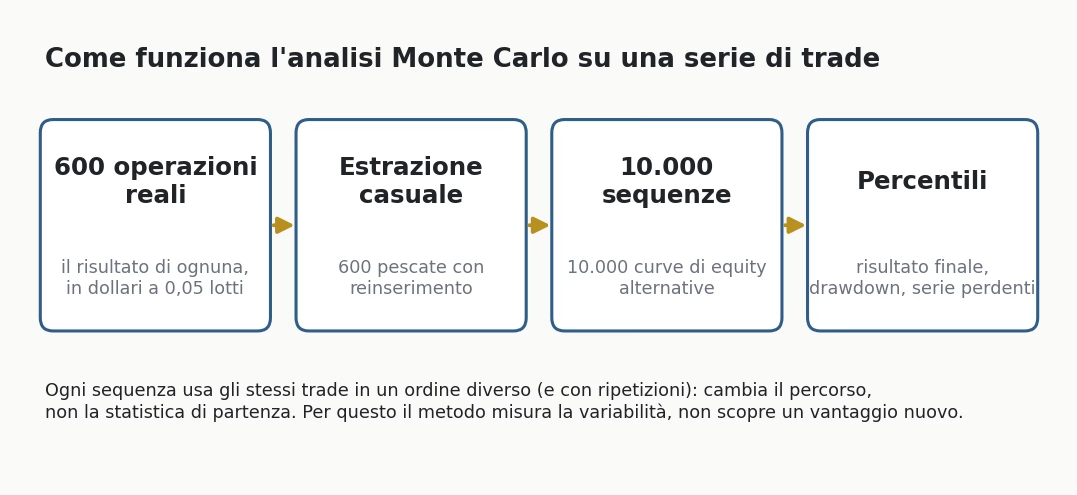
  2. Bootstrap. Si pescano 600 trade dalla lista, ma ogni volta si rimette la carta nel mazzo. Così un trade può uscire due volte e un altro mai. Cambiano sia la strada sia il risultato finale. È la versione più usata, ed è quella dei grafici qui sotto.
  3. Parametrico. Non si usano i trade veri. Si usano solo due numeri, win rate e rapporto rischio/rendimento, e si inventano trade finti: vinci sempre X, perdi sempre Y. È quello dei simulatori online. È comodo, ma perde molte informazioni. Più avanti si vede quali.

Schema dell'analisi Monte Carlo su una serie di trade: 600 operazioni reali, estrazione casuale con reinserimento, 10.000 sequenze, percentili di risultato e drawdown

L'esempio: 600 operazioni reali di uno scalper sull'oro

Per l’esempio servivano trade veri, non un backtest aggiustato. Abbiamo preso lo storico di un conto reale in dollari, pubblico su Myfxbook. Ci gira un expert advisor di scalping sull’oro (XAU/USD):

  • operazioni di pochi minuti;
  • uno stop loss fisso su ogni posizione;
  • nessuna griglia.

Lo storico completo ha 11.155 operazioni. Ma da marzo a maggio il conto ha provato dieci impostazioni diverse, quindi quei mesi li abbiamo tolti. La serie parte il 1° giugno 2026, quando è partita l’impostazione definitiva, e finisce il 7 ottobre, il giorno in cui l’abbiamo letta. Sono 600 operazioni. Prima di simulare c’è un passaggio che molti saltano: rendere i trade confrontabili. Il conto ha usato 0,05 lotti quasi sempre, ma 32 operazioni di settembre e ottobre sono a 0,06 o 0,07. Un trade a 0,07 pesa il 40% in più degli altri. Se lo si lascia così, la simulazione misura il cambio di lotto e non la strategia. Per questo abbiamo riportato tutti i risultati a 0,05 lotti. Qui la differenza è piccola: 269,77 dollari con i lotti veri, 259,31 dopo la correzione. Ma su un conto che raddoppia i lotti dopo un buon periodo può cambiare il segno del risultato. È la stessa cosa che l’utente playgold apprezzava il 6 settembre 2026, nella sua recensione di Strategy Ledger Pro sul market MQL5: la funzione che riporta tutto a un lotto fisso gli aveva permesso di giudicare l’EA da solo, senza l’effetto dei cambi di lotto. I numeri di partenza, a 0,05 lotti:

  • operazioni chiuse in utile: 74,2%, quasi tre su quattro;
  • vincita media 20,49 dollari, perdita media 57,15. In parole semplici: vince spesso e poco, perde di rado e tanto;
  • profit factor: 1,03, cioè per ogni dollaro perso ne ha guadagnati 1,03;
  • guadagno medio per operazione: 43 centesimi. Ma il singolo trade oscilla molto: in genere tra 35 dollari sopra e 35 dollari sotto quella media (è la deviazione standard, 35,15);
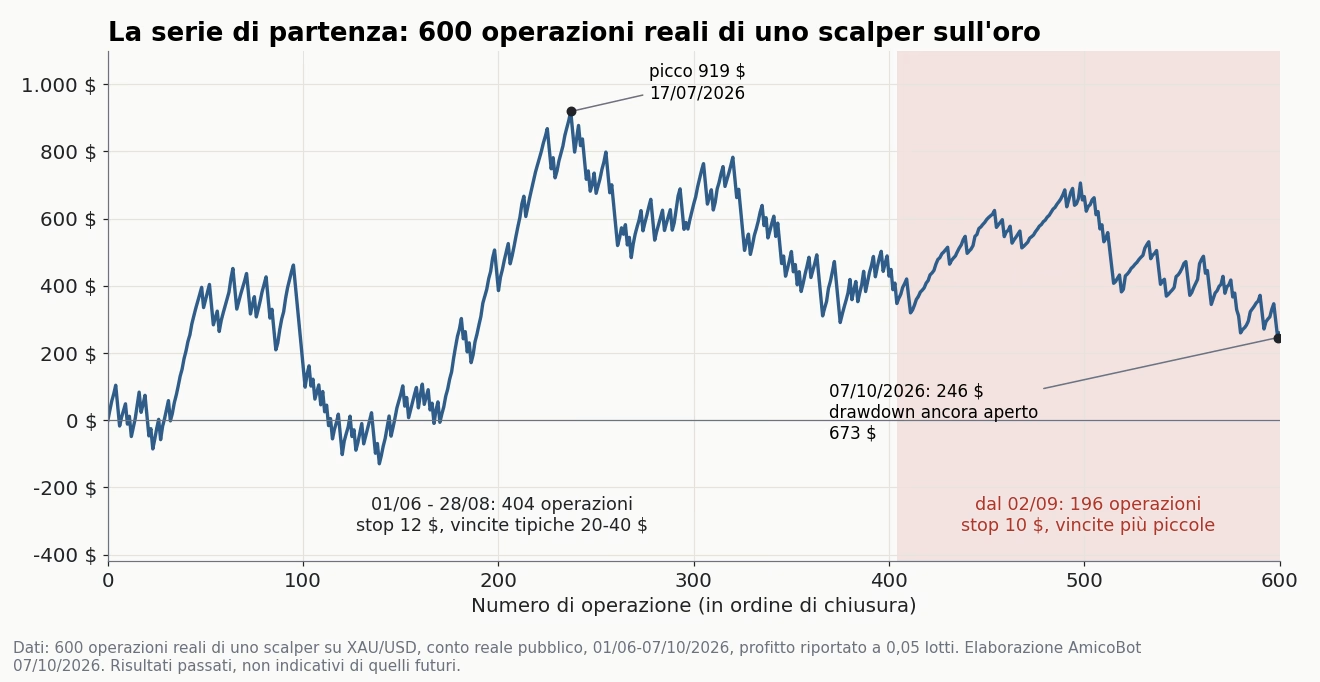
  • drawdown massimo: 672,79 dollari, dal punto più alto del 17 luglio (più 918,85) al 7 ottobre (più 246,06). Il 7 ottobre il conto non l’aveva ancora recuperato;
  • serie di perdite più lunga: 6 operazioni di fila;
  • risultato per mese: giugno più 18,55, luglio più 550,55, agosto meno 221,65, settembre più 131,11, primi sette giorni di ottobre meno 219,25.

Dati reali di un singolo conto, periodo 01/06/2026-07/10/2026, fonte storico pubblico Myfxbook letto il 07/10/2026. I risultati passati non sono indicativi di quelli futuri. Curva di equity delle 600 operazioni reali a 0,05 lotti, con il picco del 17 luglio 2026, il drawdown ancora aperto al 7 ottobre e la fase dopo il cambio di parametri di settembre evidenziata Un dettaglio da tenere a mente, perché serve dopo. Dal 2 settembre i trade cambiano forma. Lo stop si accorcia: a 0,05 lotti la perdita passa da circa 60 a circa 50 dollari. Anche le vincite diventano più piccole. Fino al 28 agosto nessuna vincita era sotto i 10 dollari. Da settembre lo sono 97 vincite su 159. Nel grafico questa fase è in rosso.
Il codice, in tredici righe

Tutto il calcolo sta in poche righe di Python. Chi usa già Python per il codice dei propri trading system lo adatta in un minuto. Serve solo un file CSV con un risultato per riga. Chi non usa Python può saltare questa parte e passare al file Excel subito sotto.

import numpy as np
import pandas as pd

trade = pd.read_csv("analisi-montecarlo-operazioni.csv", sep=";", decimal=",")
x = trade[ "profitto_usd_005_lotti"].to_numpy()      # un risultato per riga
rng = np.random.default_rng(20261007)
N_SIM, n = 10_000, len(x)

campioni = x[ rng.integers(0, n, size=(N_SIM, n))]   # 600 estrazioni con reinserimento
equity = np.cumsum(campioni, axis=1)
picco = np.maximum.accumulate(np.maximum(equity, 0), axis=1)
drawdown = (picco - equity).max(axis=1)

print("risultato finale 5/50/95:", np.percentile(equity[ :, -1], [ 5, 50, 95]).round())
print("drawdown max 50/95/99:", np.percentile(drawdown, [ 50, 95, 99]).round())
print("quota di sequenze in perdita:", (equity[ :, -1] < 0).mean())

Il “seme” 20261007 fissa l’ordine dei numeri casuali. Così chiunque scarichi il CSV ottiene esattamente questi risultati:

risultato finale 5/50/95: [ -1156.   273.  1668.]
drawdown max 50/95/99: [ 864. 1729. 2185.]
quota di sequenze in perdita: 0.3772

I file da scaricare. Il file Excel dell’esempio contiene:

  • le 600 operazioni;
  • venti sequenze Monte Carlo fatte con le formule INDICE e CASUALE.TRA, che si rigenerano premendo F9;
  • i risultati delle 10.000 sequenze calcolate con Python e un riepilogo.

Il CSV delle operazioni è il file letto dal codice qui sopra. Per provarli con i propri dati basta incollare i risultati nella colonna G del foglio Operazioni.

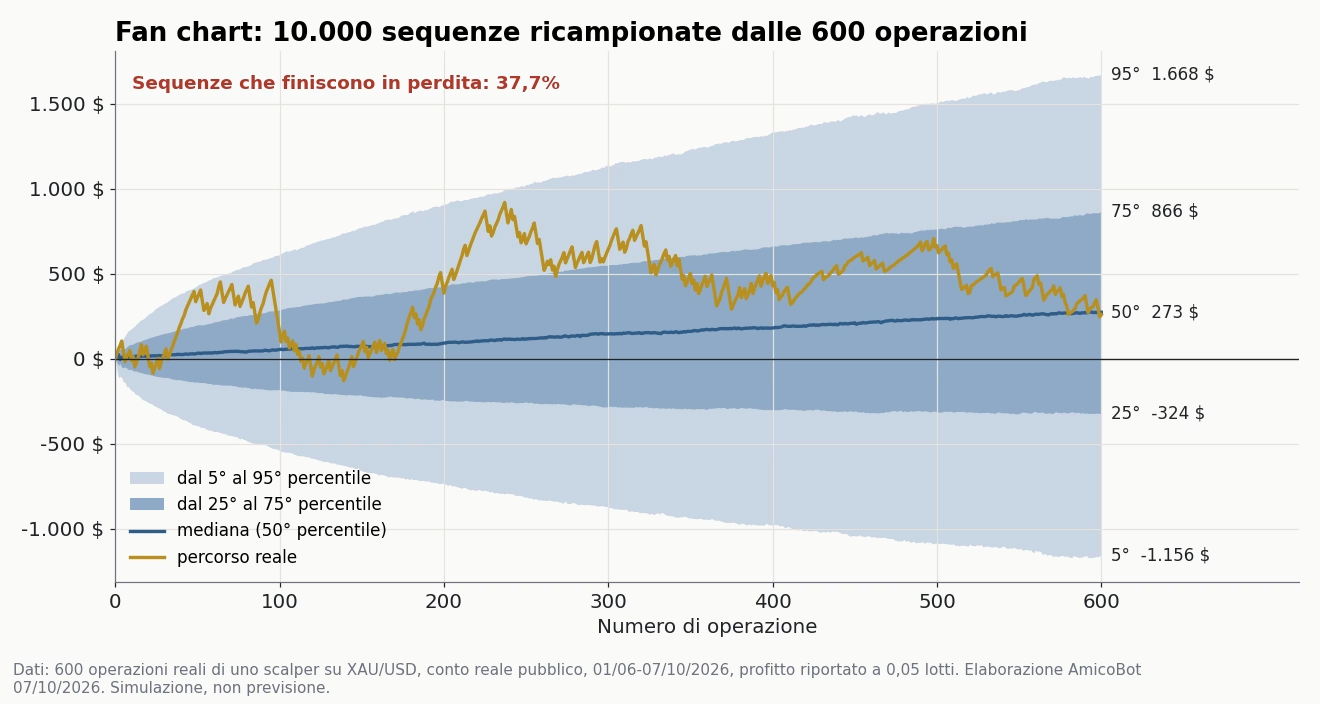
Come si legge il grafico a ventaglio

Il grafico a ventaglio (in inglese fan chart) mette insieme tutte le 10.000 curve simulate. Invece di disegnarle una per una, le riassume in fasce colorate. Per leggerlo serve una sola parola: percentile. Il 5° percentile è il valore sotto cui finiscono le 5 sequenze più sfortunate su 100. Il 95° è quello sopra cui finiscono le 5 più fortunate. La mediana (50° percentile) sta esattamente nel mezzo. Fan chart di 10.000 sequenze Monte Carlo con le fasce dal 5° al 95° percentile, la mediana e il percorso reale delle 600 operazioni Il grafico dice tre cose, dalla più importante. 1. La mediana finisce dove finiva il conto vero. Più 273 dollari contro più 259. Non è una conferma che il sistema funzioni: è normale. Il bootstrap pesca sempre dagli stessi trade, quindi in media restituisce la loro media. L’utente @finni6121 lo ha spiegato bene sotto il video “How To: Monte Carlo Simulation” di DeltaTrend Trading, fra aprile e maggio 2026: rimescolando i risultati di un backtest si torna sempre a quel backtest, quindi il Monte Carlo non può dire se un vantaggio esiste. Serve, aggiunge, a capire quanto possono essere diverse le strade possibili. 2. Il ventaglio è molto largo rispetto al guadagno. Tra il 5° e il 95° percentile si va da meno 1.156 a più 1.668 dollari. E il 37,7% delle sequenze chiude in perdita: più di una su tre. Il motivo è semplice. Il sistema guadagna in media 43 centesimi a trade, ma ogni trade può spostare il conto di decine di dollari. Basta che due o tre stop loss arrivino in un momento diverso per cambiare il risultato di centinaia di dollari. Con 600 operazioni e un profit factor di 1,03, non si riesce a distinguere questo sistema da uno che non ha nessun vantaggio. 3. Il conto vero è stato fortunato fino a metà agosto. Tra giugno e il 13 agosto la curva reale è stata spesso nella fascia alta, sopra il 75° percentile: 193 volte sulle prime 340 operazioni. Chi avesse guardato solo quei mesi avrebbe pensato che il sistema rendesse di più e rischiasse di meno. Poi la curva è tornata verso il centro, cioè dove il grafico diceva di aspettarsela.
Il drawdown: il numero che serve davvero

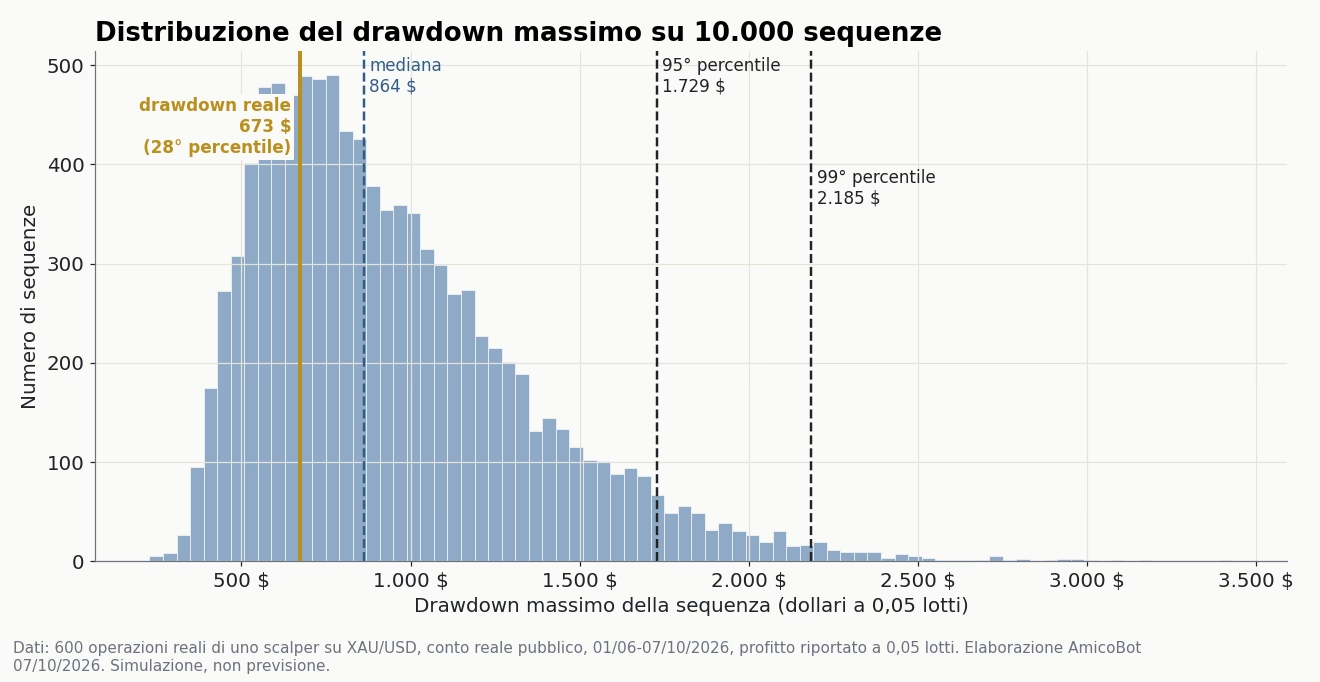
La parte più utile del Monte Carlo non è il risultato finale. È il drawdown massimo di ogni sequenza, cioè la discesa più profonda prima di risalire. È la domanda che si fa chiunque usi un sistema automatico: quanto può scendere il conto, se il sistema resta quello che è? Istogramma del drawdown massimo su 10.000 sequenze Monte Carlo con mediana a 864 dollari, 95° percentile a 1.729, 99° percentile a 2.185 e drawdown reale a 673 al 28° percentile Il drawdown massimo nelle 10.000 sequenze, a 0,05 lotti:
Quante sequenze Drawdown massimo
Metà delle sequenze (mediana) oltre 864 dollari
Una su quattro oltre 1.171 dollari
Una su venti (95° percentile) oltre 1.729 dollari
Una su cento (99° percentile) oltre 2.185 dollari
Il conto vero 673 dollari: fra le sequenze più fortunate (28° percentile)

Questo è il risultato che sorprende, ed è il motivo per cui il metodo esiste. Il drawdown vero, quello che pesa sul conto da quasi tre mesi, è più piccolo di quello del 72% delle sequenze simulate. In altre parole, la storia reale è stata fra le più gentili. In una sequenza su venti il drawdown arriva a 1.729 dollari: due volte e mezzo quello visto sul conto. Chi decide quanto capitale usare guardando solo il drawdown storico, in un caso così, sottostima il rischio. Su un conto da 5.000 dollari, i 673 dollari reali sono il 13%. I 1.729 del 95° percentile sono il 35%. Per questo chi gestisce un portafoglio di expert advisor ragiona sul 95° o sul 99° percentile e non sullo storico: lo storico è solo una delle tante strade possibili. È la stessa logica della gestione del capitale per livelli di rischio, e alcuni prodotti la usano già. In Gold Breaker, per esempio, si indica il drawdown massimo che si è disposti a tollerare e il bot calcola da lì i lotti di ogni strategia. Un numero così ha senso solo se si sa da dove viene. L’utente @Fede__Ricc, sotto il video “Monte Carlo Simulation: La Prova del Fuoco per il Tuo Processo di Trading” di Davide Nugnes (commento fra maggio e giugno 2026), ne vede il lato psicologico: questa analisi raffredda chi si entusiasma troppo presto e dà fiducia a chi attraversa un drawdown con un metodo valido. È vero, ma solo a una condizione: che il metodo sia ancora lo stesso. Il resto della pagina mette alla prova proprio questo.

Quello che nella lista non c’è

La perdita peggiore delle 600 operazioni è di 62,55 dollari, il 15 giugno. Quasi tutte le perdite stanno fra 59 e 61 dollari: lo stop ha sempre funzionato. Quindi il Monte Carlo non potrà mai creare una perdita singola più grande di 62,55. Pesca solo da lì. Ci sono cose che nella lista non sono mai successe:

  • un’apertura del lunedì con il prezzo molto lontano dalla chiusura del venerdì;
  • una notizia che fa scattare lo stop molto più in là, con slippage;
  • un broker che non esegue l’ordine.

Se non sono nella lista, per la simulazione non esistono. È il lato pratico del cigno nero. Quattro mesi tranquilli danno un’idea troppo ottimista dei casi estremi. Per questo i percentili alti vanno letti come un minimo, non come un tetto.

Primo limite: i trade devono essere indipendenti

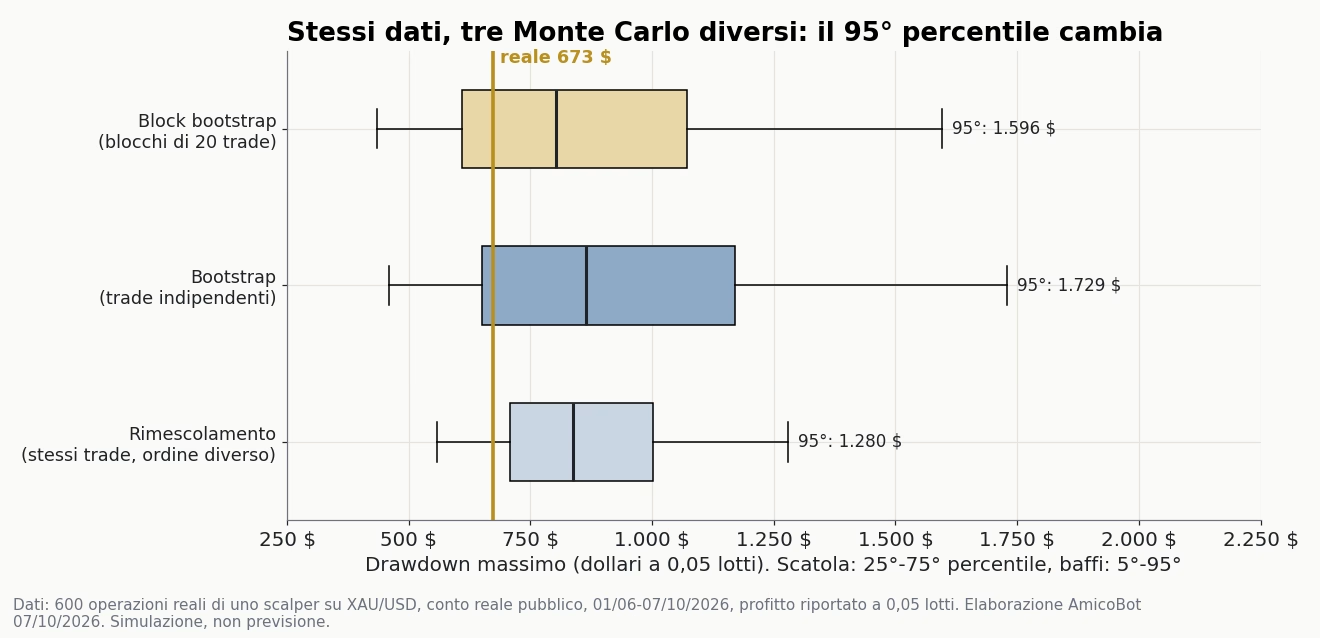
Il bootstrap e il rimescolamento danno per scontata una cosa che quasi nessun software dice: che ogni trade non dipenda da quello prima, come i lanci di un dado. Se dopo una perdita ne arriva spesso un’altra, l’ipotesi cade. Si può controllare in modo semplice: si conta quante volte una vincita è seguita da una perdita, o il contrario. Su questa serie i cambi sono 227. Se i trade fossero del tutto indipendenti ce ne aspetteremmo 231. La differenza è minima, quindi l’ipotesi regge. Lo confermano le serie di perdite. Nelle 10.000 sequenze la serie più lunga è di solito 4 perdite di fila. Una volta su venti arriva a 6, una volta su cento a 7. Il conto vero ne ha fatte 6 di fila, e l’11,7% delle sequenze ha fatto lo stesso o peggio. Le perdite di questo scalper non arrivano a grappoli. Non è sempre così, e la domanda va fatta ogni volta. L’utente @neuvocastezero1838 la poneva sotto il video “Come usano le simulazioni Monte Carlo i trader?” di Trading Tact, fra la fine del 2024 e il 2025: se una strategia dipende dall’andamento del prezzo, che senso ha mescolare i trade come se non dipendessero da niente? Su un sistema che segue il trend, o che apre più posizioni insieme, le perdite arrivano spesso una dietro l’altra. Il rimescolamento le separa e fa sembrare il sistema meno rischioso. La soluzione più semplice si chiama block bootstrap. Invece di pescare un trade alla volta, si pescano blocchi di trade consecutivi, qui da 20. Così le serie negative restano intere. Confronto fra rimescolamento, bootstrap e block bootstrap sulle stesse 600 operazioni: il 95° percentile del drawdown vale 1.280, 1.729 e 1.596 dollari Stessi dati, tre metodi, tre risposte diverse sul drawdown “una volta su venti”:
  • 1.280 dollari con il rimescolamento;
  • 1.729 con il bootstrap;
  • 1.596 con i blocchi.

Il rimescolamento dà il valore più basso perché usa ogni trade una volta sola. Non può mai mettere in fila più stop loss di quanti ce ne siano stati davvero. Su questa serie i blocchi non aggiungono rischio, perché le perdite non arrivano a grappoli. Il punto pratico è un altro: quando un report dice “drawdown al 95%: X”, la prima domanda è con quale metodo è stato calcolato. Qui la differenza vale 449 dollari. Il problema diventa grande sui sistemi a griglia. Lì più ordini formano un unico paniere, che si chiude tutto insieme, in utile o in perdita. È una sola scommessa, non tante. Su un sistema come Waka Waka, una griglia con Smart Distance, rimescolare gli ordini uno per uno spezza i panieri e di solito fa sembrare il drawdown più basso di quello vero. Su questo sito c’è anche un’analisi Monte Carlo su due EA reali, Waka Waka e Golden Pickaxe, fatta con QuantAnalyzer. Sulle griglie si simula il paniere chiuso, non il singolo ordine. Alcuni strumenti lo fanno da soli: secondo la descrizione di Strategy Ledger Pro sul market MQL5, il suo Monte Carlo raggruppa le operazioni nate dalla stessa decisione, così un paniere aperto in un colpo non conta come quaranta risultati separati.

Secondo limite: se il sistema cambia, il Monte Carlo non se ne accorge

È il limite più serio. E questa serie ne contiene un esempio quasi da manuale: non è cambiato il mercato, sono cambiate le regole dello stesso EA. Ricapitolando:

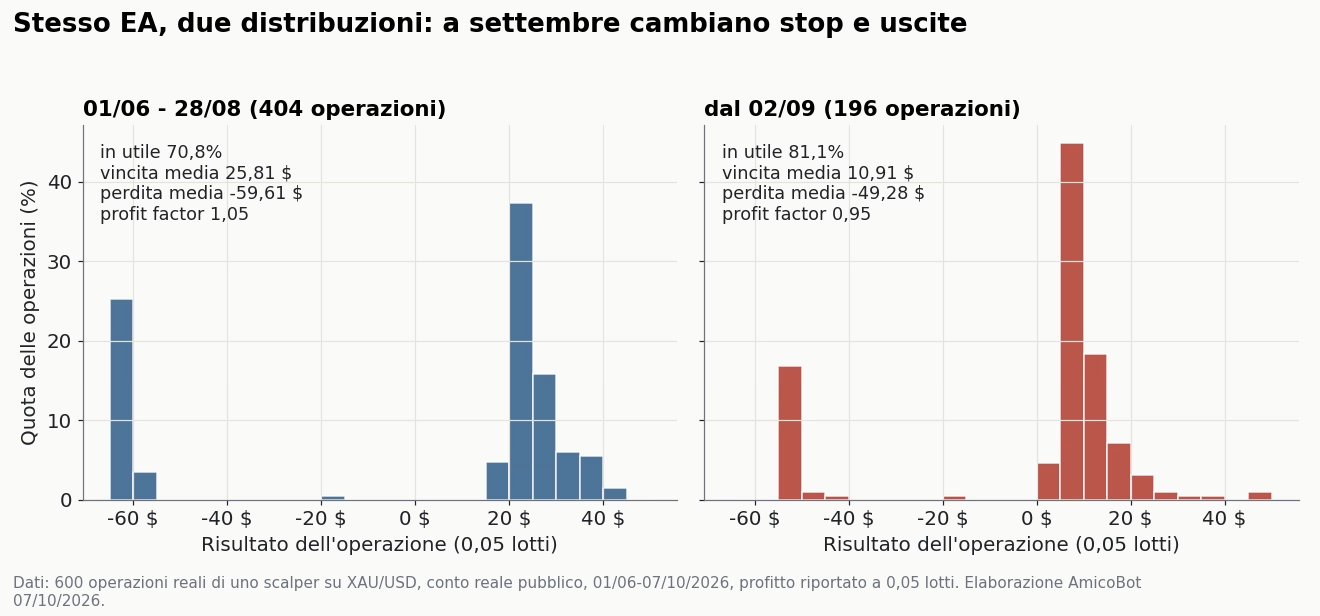
  • fino al 28 agosto: 404 operazioni, stop intorno ai 60 dollari, vincite fra 20 e 40;
  • dal 2 settembre: 196 operazioni, stop intorno ai 50 dollari, la maggior parte delle vincite sotto i 10.

Distribuzione dei risultati per operazione prima e dopo il 2 settembre 2026: fino al 28 agosto vincite fra 20 e 40 dollari e stop a 60, da settembre vincite quasi tutte sotto i 15 dollari e stop a 50

Fino al 28/08 Dal 02/09
Operazioni 404 196
Operazioni in utile 70,8% 81,1%
Vincita media 25,81 dollari 10,91 dollari
Perdita media meno 59,61 dollari meno 49,28 dollari
Profit factor 1,05 0,95
Risultato più 347,45 meno 88,14

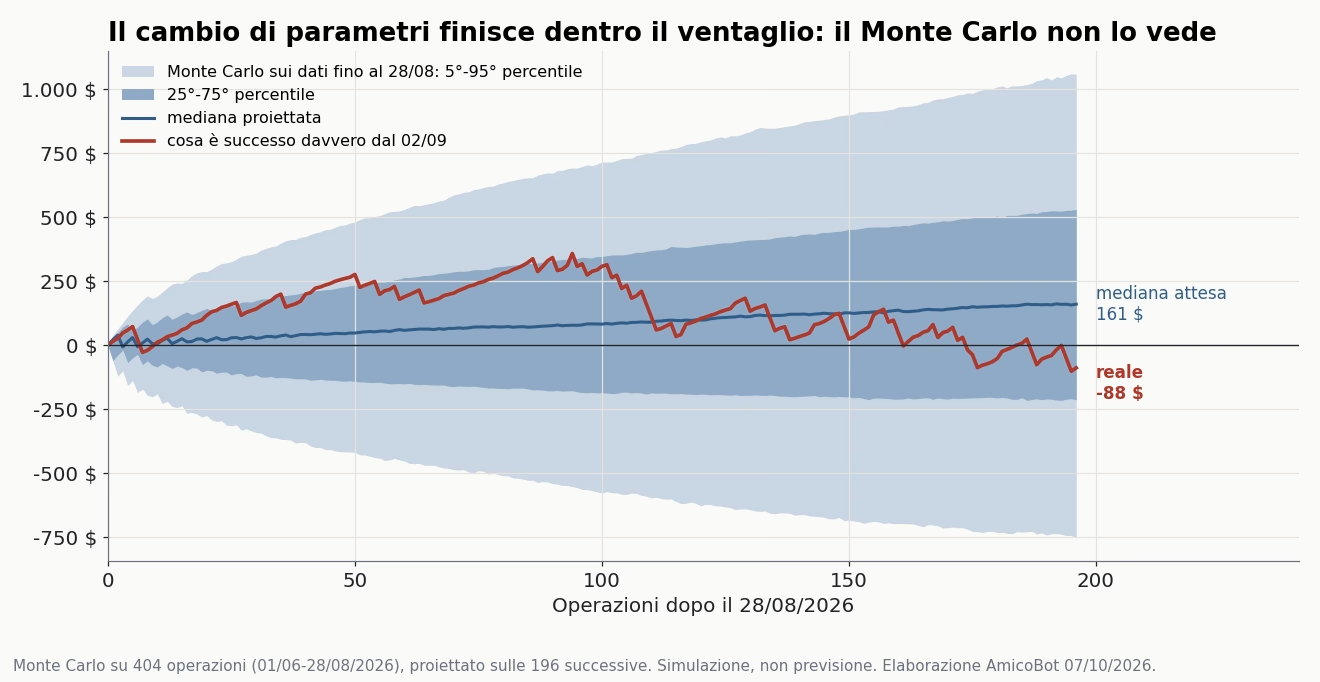
Dati reali dello stesso conto a 0,05 lotti. I risultati passati non sono indicativi di quelli futuri. Sono di fatto due sistemi diversi. Abbiamo quindi fatto una prova. Ci siamo messi al 28 agosto e abbiamo calcolato il Monte Carlo solo con le 404 operazioni fino a quel giorno, come avrebbe fatto chiunque. Poi lo abbiamo proiettato sulle 196 operazioni successive e ci abbiamo messo sopra quello che è successo davvero. Monte Carlo calcolato sulle operazioni fino al 28 agosto 2026 e proiettato sulle 196 successive: la mediana attesa era più 161 dollari, il risultato reale è stato meno 88, dentro la fascia centrale La proiezione diceva: risultato più probabile più 161 dollari, caso brutto (5° percentile) meno 754. È arrivato meno 88. Il 32% delle proiezioni aveva fatto peggio. Anche il drawdown della seconda fase, 460 dollari, era stato superato dal 65% delle proiezioni. Per il Monte Carlo non era successo niente di strano. Su un sistema con un vantaggio largo, lo stesso esercizio avrebbe fatto suonare l’allarme. Qui il ventaglio è così ampio che ci sta dentro anche un EA con regole diverse. È la lezione più utile della pagina. Quando il guadagno medio per trade è piccolo rispetto alle oscillazioni, il Monte Carlo sulla curva di equity non distingue la sfortuna da un sistema cambiato. Il cambio invece si vede subito guardando i singoli trade: nel grafico qui sopra la differenza salta all’occhio dopo poche decine di operazioni. Sulla curva di equity non si nota per settimane. Il Monte Carlo pesca solo dal passato che gli si dà. Se cambiano le regole, la volatilità o la direzione del mercato, quel passato non rappresenta più il presente. I numeri restano precisi, ma diventano sbagliati. L’utente @rickavory lo chiedeva sotto il video di DeltaTrend Trading, fra aprile e maggio 2026: se si pesca da dati di quando il sistema funzionava meglio, il Monte Carlo non risulta troppo ottimista? Sì. E quando il vantaggio è sottile, non se ne accorge nemmeno. Cosa si fa, in pratica, per non farsi ingannare:

  • una serie per ogni impostazione. Mescolare trade fatti con parametri diversi crea un sistema che non esiste;
  • dividere i dati in due. Si calcola il Monte Carlo sulla prima parte e lo si confronta con la seconda, come nella divisione fra in sample e out of sample;
  • affiancarlo a un’ottimizzazione walk forward, che controlla i parametri un periodo dopo l’altro invece di fidarsi di un periodo solo;
  • confrontare vincita media, perdita media e percentuale di vincite mese per mese, non solo la curva di equity;
  • confrontare il drawdown in corso con i percentili. Se il conto scende oltre il 95° o il 99° percentile, “è solo un periodo sfortunato” diventa la spiegazione meno probabile.

Sulla stessa linea, sulla pagina MQL5 di Strategy Ledger Pro l’utente Megi chiedeva il 27 settembre 2026 un grafico dello slippage nel tempo, per vedere subito se l’esecuzione sta peggiorando. È lo stesso controllo, applicato ai costi.

Gli altri limiti, in breve

  • Pochi trade. Con pochi dati il Monte Carlo moltiplica il caso. Sotto il video di DeltaTrend l’utente @AdrianKucner_FreedomMaximalist scherzava su se stesso: aveva messo nel simulatore 21 trade, con qualche vincita da 1 a 7, e aveva ottenuto qualche milione di dollari in cinque anni. Il simulatore fa bene i conti. Sono i dati a essere troppo pochi.
  • I costi. Su un conto reale spread, commissioni, slippage e swap sono già dentro i risultati. In un backtest spesso no. Un Monte Carlo su un backtest senza costi realistici rimescola trade che non sono mai esistiti. Su uno scalper, dove si vincono pochi dollari a trade, i costi decidono se il risultato è positivo o negativo.
  • L’ottimizzazione. Se i trade vengono da un backtest aggiustato sul passato, il Monte Carlo ne eredita l’overfitting e lo rende più convincente, con percentili dall’aria seria. Sulla pagina MQL5 di RiskGuard Quantum Simulator l’utente galalex88 scriveva il 10 maggio 2025 di aver provato il simulatore sui suoi trade passati con risultati “pazzeschi”. Sui trade passati è facile. Il futuro non è nella lista.
  • Quante simulazioni. Abbiamo ripetuto il calcolo 20 volte. Con 100 sequenze il drawdown “una volta su venti” cambia ogni volta tra 1.564 e 1.920 dollari. Con 1.000 tra 1.621 e 1.842. Con 10.000 tra 1.713 e 1.761. Sotto le 1.000 sequenze il numero non è stabile.
  • Il simulatore parametrico. Con i soli win rate e rapporto rischio/rendimento, un simulatore online avrebbe creato vincite tutte da 20,49 dollari e perdite tutte da 57,15. Non avrebbe mai visto che da settembre le vincite valgono la metà.
  • Non basta da solo. Il Monte Carlo è uno dei controlli della robustezza di un trading system, insieme al test su dati nuovi, al walk forward e alla lettura del track record su un periodo lungo.

Come usarlo prima di scegliere un EA

Tutto quello che c’è in questa pagina richiede una cosa: la lista completa delle operazioni di un conto reale, con date e risultati. Senza quella il Monte Carlo non si può fare. Per questo un EA senza track pubblico e verificabile resta una scommessa sulla parola del venditore. Un backtest in una pagina di vendita, o uno screenshot della curva di equity, mostra una sola strada, di solito la migliore. Non c’è niente da rimescolare. Spesso ci sono altri due problemi, spiegati nella guida sui track record manipolati: storici interrotti o ripartiti da zero, e prodotti venduti senza una licenza tracciabile o un venditore riconoscibile. Le schede del marketplace di Amicobot partono dal requisito opposto. Per i bot con l’analisi AB Score le metriche vengono dal conto reale: drawdown massimo, Sharpe, profit factor, Calmar, guadagno atteso per operazione, fattore di recupero, costanza mensile, serie di perdite più lunga. Il Monte Carlo aggiunge la domanda che un solo storico non può farsi: quanto è stata fortunata quella strada. Fra gli EA con conto reale pubblico ci sono Oro Scalper EA Plus e Oro Breakout EA Plus, entrambi sull’oro, e Gold Breaker, citato sopra. Dalle loro pagine Myfxbook si può scaricare lo storico e passarlo nel codice di questa pagina, cambiando solo il nome della colonna. È lo stesso uso che descriveva l’utente Thierry Ouellet il 12 luglio 2026 sulla pagina MQL5 di EA Auditor, uno strumento che fa test di questo tipo: per chi compra, scriveva, serve a evitare robot troppo aggiustati sul passato.

Strumenti per farla, oltre a Python

Excel o LibreOffice. Il file dell’esempio usa solo due funzioni. CASUALE.TRA sceglie un numero a caso, INDICE prende il trade corrispondente dalla lista. Venti colonne bastano per vedere il ventaglio. Per percentili affidabili servono migliaia di sequenze, e lì il foglio diventa lento. QuantAnalyzer e StrategyQuant. Sono i programmi più usati per gli EA. Importano il report del backtest su MetaTrader e hanno una sezione dedicata al Monte Carlo, come indica la pagina del produttore. La procedura passo per passo su QuantAnalyzer e come leggere il 95° percentile sono nella guida al simulatore Montecarlo per EA. Strumenti per MetaTrader 5. Sul market MQL5, il 1° ottobre 2026, cercando “monte carlo” fra le utility per MetaTrader 5 uscivano 24 prodotti, molti gratuiti. EA Auditor, per esempio, rimescola 1.000 volte il backtest di un EA per stimare quante volte passerebbe le regole di una prop firm. È il caso in cui la strada conta più dell’arrivo: la challenge si perde toccando il limite di drawdown, anche se a fine mese il conto sarebbe in utile. Abbiamo letto le 56 recensioni visibili sulle sei pagine più pertinenti, fra cui EA Auditor, Strategy Ledger e Strategy Ledger Pro. Nessuna negativa, quasi tutte entusiaste e generiche, spesso con risposta dello sviluppatore entro poche ore. Tanta unanimità su prodotti spesso gratuiti dice che piacciono, non che il metodo regga in ogni caso. Simulatori online. Sono quasi tutti parametrici: si inseriscono win rate, rapporto rischio/rendimento e numero di trade. Vanno bene per capire l’idea, meno per valutare un sistema vero, per il motivo visto sopra. Cosa abbiamo letto per questa pagina. Oltre alle 56 recensioni MQL5, 78 commenti pubblici sotto quattro video YouTube sul Monte Carlo nel trading (DeltaTrend Trading, Trading Tact, Davide Nugnes, Funded Trading Plus; un quinto video non aveva commenti leggibili). La maggior parte sono complimenti o domande fuori tema. Quelli con un contenuto vero sono una decina, e i critici dicono tutti la stessa cosa: il metodo misura quanto varia la lista che riceve, non il futuro.

Domande frequenti

Come si fa l’analisi Monte Carlo in Excel?

Si mette la lista dei risultati in una colonna. In una seconda colonna, riga per riga, la formula =INDICE(lista;CASUALE.TRA(1;numero_trade)) pesca un trade a caso. La somma progressiva dei trade pescati è una curva di equity simulata. Copiando la colonna venti volte si ottengono venti sequenze, che cambiano ogni volta che si preme F9. Il file Excel di questa pagina ha già tutto pronto su 600 operazioni reali, con il calcolo del drawdown massimo di ogni sequenza.

Qual è un software gratuito per la simulazione Monte Carlo?

Python con NumPy e pandas è gratuito e calcola 10.000 sequenze su 600 trade in meno di un secondo, con il codice di questa pagina. LibreOffice Calc apre lo stesso file Excel. Sul market MQL5 ci sono utility gratuite per MetaTrader 5 con una sezione Monte Carlo, come Strategy Ledger ed Edgezone EA Inspector. QuantAnalyzer ha una versione gratuita con funzioni limitate e una versione Pro a pagamento (pagina del produttore letta il 01/10/2026).

Quante simulazioni servono in un’analisi Monte Carlo?

Dipende da cosa si vuole leggere. Per la mediana bastano poche centinaia di sequenze. Per i casi estremi, come il 95° o il 99° percentile del drawdown, ne servono almeno 1.000, meglio 10.000. Nell’esempio, con 100 sequenze il drawdown al 95° percentile cambia di oltre 350 dollari da un calcolo all’altro. Con 10.000 cambia di 48. Con Python il tempo di calcolo è trascurabile.

Quanti trade servono per un Monte Carlo affidabile?

Conta più quanto oscillano i singoli trade che il loro numero. Il controllo utile è l’errore standard della media: la deviazione standard divisa per la radice quadrata del numero di trade. Finché è più grande del guadagno medio, i dati non bastano a dire se il sistema ha un vantaggio. Nell’esempio il guadagno medio è 0,43 dollari e la deviazione standard 35,15: servirebbero circa 6.600 operazioni, undici volte quelle disponibili. Un sistema che guadagna di più per operazione ne richiede molte meno.

Come si calcola il rischio di rovina con il Monte Carlo?

Si sceglie una perdita oltre la quale il conto si considera compromesso, per esempio un drawdown pari a una certa parte del capitale. Poi si conta in quante sequenze simulate il drawdown supera quella soglia. Nell’esempio, a 0,05 lotti, il 38% delle sequenze supera i 1.000 dollari di drawdown, il 10% i 1.500 e il 2% i 2.000. La stima vale solo se i trade sono indipendenti e se sistema e mercato restano uguali a quelli dei dati. In questa pagina la prima condizione regge, la seconda no.

Fonti

  • Storico pubblico Myfxbook di un conto reale in dollari con uno scalper su XAU/USD: 11.155 operazioni lette il 07/10/2026, di cui 600 chiuse dal 01/06/2026 al 07/10/2026 usate per l’esempio. Elaborazione AmicoBot del 07/10/2026 con Python (NumPy, pandas), 10.000 sequenze, seme 20261007: codice e risultati nel file Excel scaricabile.
  • Wikipedia, voce “Metodo Monte Carlo”, per le origini del metodo.
  • Commenti pubblici YouTube ai video “How To: Monte Carlo Simulation” (DeltaTrend Trading), “Come usano le simulazioni Monte Carlo i trader?” (Trading Tact), “Monte Carlo Simulation: La Prova del Fuoco per il Tuo Processo di Trading” (Davide Nugnes) e “Monte Carlo: l’unica strategia di backtesting di cui hai bisogno” (Funded Trading Plus), letti il 01/10/2026. YouTube mostra date relative, per questo i commenti sono datati con un intervallo.
  • Recensioni pubbliche sulle pagine MQL5 di EA Auditor, Strategy Ledger, Strategy Ledger Pro, Blodsalgo Analitycs, Pro Trading Analytics e RiskGuard Quantum Simulator, lette il 01/10/2026.
  • Schede di recensione AmicoBot di Gold Breaker, Waka Waka, Oro Scalper EA Plus e Oro Breakout EA Plus.

Trasparenza

Questa pagina non contiene link di affiliazione. L’EA da cui vengono i dati dell’esempio è prodotto da un’azienda con cui Amicobot ha un rapporto commerciale: non lo nominiamo perché la pagina riguarda il metodo, non il prodotto, e i numeri sono riportati come sono. I contenuti hanno finalità informativa e non costituiscono consulenza finanziaria né una raccomandazione personalizzata di investimento. Le schede degli expert advisor citate sono recensioni editoriali di Amicobot; per alcuni di quei prodotti Amicobot ha rapporti commerciali dichiarati nella scheda del singolo bot. [ DISCLAIMER STANDARD]

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Si mette la lista dei risultati in una colonna. In una seconda colonna, riga per riga, la formula =INDICE(lista;CASUALE.TRA(1;numero_trade)) pesca un trade a caso. La somma progressiva dei trade pescati è una curva di equity simulata. Copiando la colonna venti volte si ottengono venti sequenze, che cambiano ogni volta che si preme F9. Il file Excel di questa pagina ha già tutto pronto su 600 operazioni reali, con il calcolo del drawdown massimo di ogni sequenza.

Python con NumPy e pandas è gratuito e calcola 10.000 sequenze su 600 trade in meno di un secondo, con il codice di questa pagina. LibreOffice Calc apre lo stesso file Excel. Sul market MQL5 ci sono utility gratuite per MetaTrader 5 con una sezione Monte Carlo, come Strategy Ledger ed Edgezone EA Inspector. QuantAnalyzer ha una versione gratuita con funzioni limitate e una versione Pro a pagamento (pagina del produttore letta il 01/10/2026).

Dipende da cosa si vuole leggere. Per la mediana bastano poche centinaia di sequenze. Per i casi estremi, come il 95° o il 99° percentile del drawdown, ne servono almeno 1.000, meglio 10.000. Nell’esempio, con 100 sequenze il drawdown al 95° percentile cambia di oltre 350 dollari da un calcolo all’altro. Con 10.000 cambia di 48. Con Python il tempo di calcolo è trascurabile.

Conta più quanto oscillano i singoli trade che il loro numero. Il controllo utile è l’errore standard della media: la deviazione standard divisa per la radice quadrata del numero di trade. Finché è più grande del guadagno medio, i dati non bastano a dire se il sistema ha un vantaggio. Nell’esempio il guadagno medio è 0,43 dollari e la deviazione standard 35,15: servirebbero circa 6.600 operazioni, undici volte quelle disponibili. Un sistema che guadagna di più per operazione ne richiede molte meno.

Si sceglie una perdita oltre la quale il conto si considera compromesso, per esempio un drawdown pari a una certa parte del capitale. Poi si conta in quante sequenze simulate il drawdown supera quella soglia. Nell’esempio, a 0,05 lotti, il 38% delle sequenze supera i 1.000 dollari di drawdown, il 10% i 1.500 e il 2% i 2.000. La stima vale solo se i trade sono indipendenti e se sistema e mercato restano uguali a quelli dei dati. In questa pagina la prima condizione regge, la seconda no.

Nel trading automatico, l’analisi Montecarlo è una tecnica statistica che simula migliaia di possibili sequenze di trade a partire dai risultati di un Expert Advisor. L’obiettivo non è prevedere il profitto futuro, ma valutare la robustezza del sistema e la probabilità di drawdown critici in condizioni di mercato diverse.

Un Expert Advisor può apparire molto profittevole in backtest, ma essere fragile dal punto di vista statistico. L’analisi Montecarlo consente di capire se i risultati dipendono da una sequenza fortunata di operazioni o se il sistema è in grado di sopravvivere anche a serie negative prolungate, aspetto cruciale nel trading automatico.

In genere, per un’analisi affidabile nel trading automatico si utilizzano almeno 1.000 simulazioni Montecarlo. Un numero inferiore potrebbe non catturare correttamente la distribuzione dei risultati e sottostimare i rischi legati a drawdown profondi o a serie di stop loss consecutivi.

Per applicare correttamente l’analisi Montecarlo a un Expert Advisor sono necessari dati accurati di backtest o trading reale, inclusi win rate, rapporto rischio/rendimento, numero totale di operazioni, stop loss, take profit, commissioni, spread e slippage. L’assenza di uno di questi elementi può rendere le simulazioni poco realistiche.

No, l’analisi Montecarlo non è uno strumento predittivo. Serve piuttosto a stimare la probabilità di scenari negativi plausibili. Aiuta a rispondere a domande come: quanto può scendere l’equity? Per quanto tempo il sistema potrebbe restare in drawdown? Il capitale è sufficiente a reggere queste fasi?

Attraverso le simulazioni, l’analisi Montecarlo permette di calcolare il rischio di rovina, ovvero la probabilità che una sequenza di perdite azzeri o comprometta gravemente il conto. Questo consente di adattare il money management, riducendo il rischio per trade o modificando l’esposizione complessiva del robot.

Di base, l’analisi Montecarlo classica non considera automaticamente le correlazioni. Tuttavia, nei sistemi di trading automatico multi-asset o multi-EA, è possibile estendere l’analisi simulando l’impatto delle correlazioni tra strategie, riducendo il rischio di overexposure e drawdown simultanei.

Tecnicamente sì, ma i risultati rischiano di essere fuorvianti. Senza stop loss, le simulazioni Montecarlo tendono a sottostimare il rischio reale, mostrando curve di equity apparentemente stabili che non riflettono il potenziale di perdite estreme nel trading automatico.

L’analisi Montecarlo è più affidabile quando viene applicata a dati di trading reale, perché includono slippage, latenza ed errori di esecuzione. Tuttavia, anche sui backtest può essere molto utile, a patto che questi siano di alta qualità e includano costi realistici.

L’analisi Montecarlo non migliora direttamente le performance, ma aiuta a prendere decisioni migliori su rischio e capitale. Permette di capire se una strategia automatica è sostenibile nel lungo periodo e di ottimizzare il money management, aumentando le probabilità di sopravvivenza del sistema nel tempo.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Lascia un commento

Il commento viene pubblicato dopo l'approvazione della redazione. L'email non viene mostrata.

Dimensione massima dei file caricabili: 2 MB. Puoi caricare: immagine, documento. I link a YouTube, Facebook, Twitter e altri servizi inseriti nel testo dei commenti saranno automaticamente incorporati. Rilascia i file qui

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram