Money management con gli EA: calcolo dei lotti, serie di perdite, martingala e Kelly, più un conto reale a lotto fisso letto su Myfxbook.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.
Due conti con la stessa strategia possono finire uno in crescita e uno azzerato. La differenza sta nella dimensione delle posizioni. Qui c'è il calcolo dei lotti, la probabilità delle serie di perdite, le progressioni che fanno esplodere il rischio e un conto reale a lotto fisso letto su Myfxbook.
Il money management è l'insieme delle regole che stabiliscono quanto capitale rischiare su ogni operazione e quanta esposizione tenere aperta nel complesso. Ha due parti: la gestione del rischio, che decide quanto si accetta di perdere, e il position sizing, che traduce quel numero in lotti.
In un expert advisor queste regole diventano codice e vivono in tre punti: il calcolo della size all'apertura, la gestione della posizione aperta (stop loss, take profit, trailing) e la protezione del conto, cioè le soglie di equity oltre le quali il sistema smette di operare. La differenza rispetto al trading manuale è che l'algoritmo applica la regola a ogni operazione, anche quando è sbagliata. Un parametro di rischio impostato male non viene corretto da nessuno mentre il conto scende.
Il segnale decide se una singola operazione va bene. La size decide se il conto sopravvive alla serie di operazioni sbagliate, che prima o poi arriva. Quanto è probabile, lo dice il calcolo.
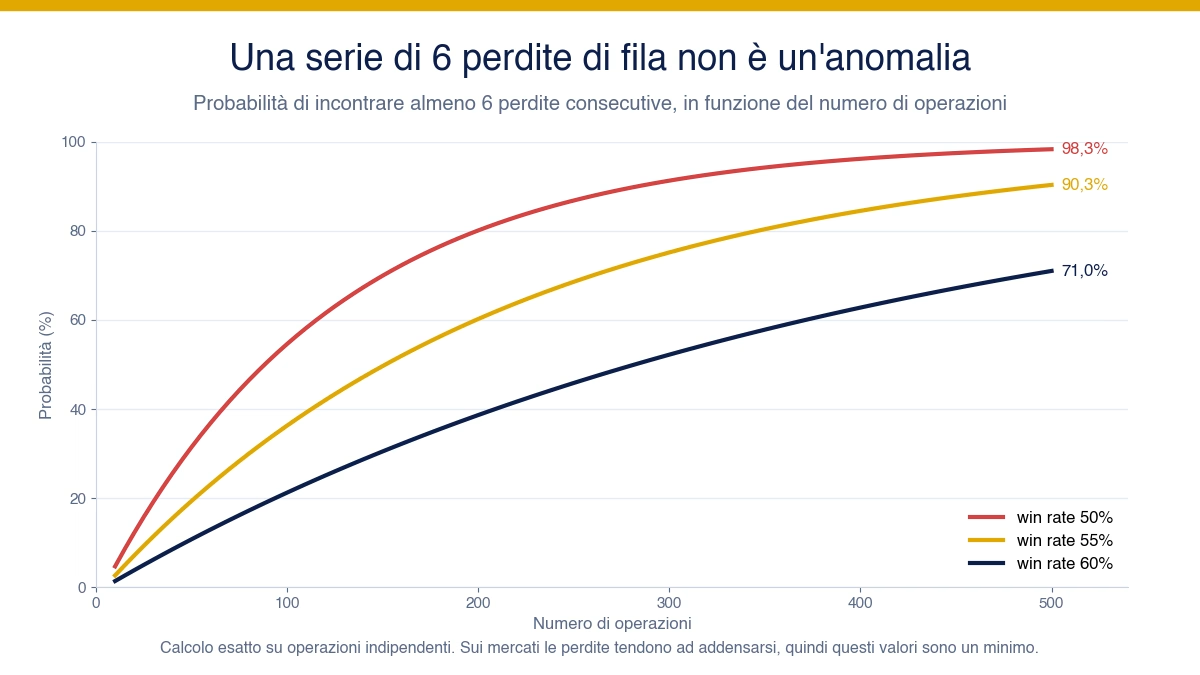
Abbiamo calcolato la probabilità di incontrare almeno sei perdite consecutive, su operazioni indipendenti, per tre livelli di win rate:
| Win rate | Su 100 operazioni | Su 250 operazioni | Su 500 operazioni |
|---|---|---|---|
| 50% | 54,6% | 86,8% | 98,3% |
| 55% | 36,3% | 68,6% | 90,3% |
| 60% | 21,2% | 45,9% | 71,0% |

Un sistema con il 55% di operazioni vincenti che fa 500 operazioni ha il 90% di probabilità di incontrare sei perdite di fila. Sui mercati le perdite tendono ad addensarsi nelle fasi sfavorevoli, quindi questi valori sono un minimo. Su un EA che apre qualche operazione al giorno, 500 operazioni sono un anno o meno.
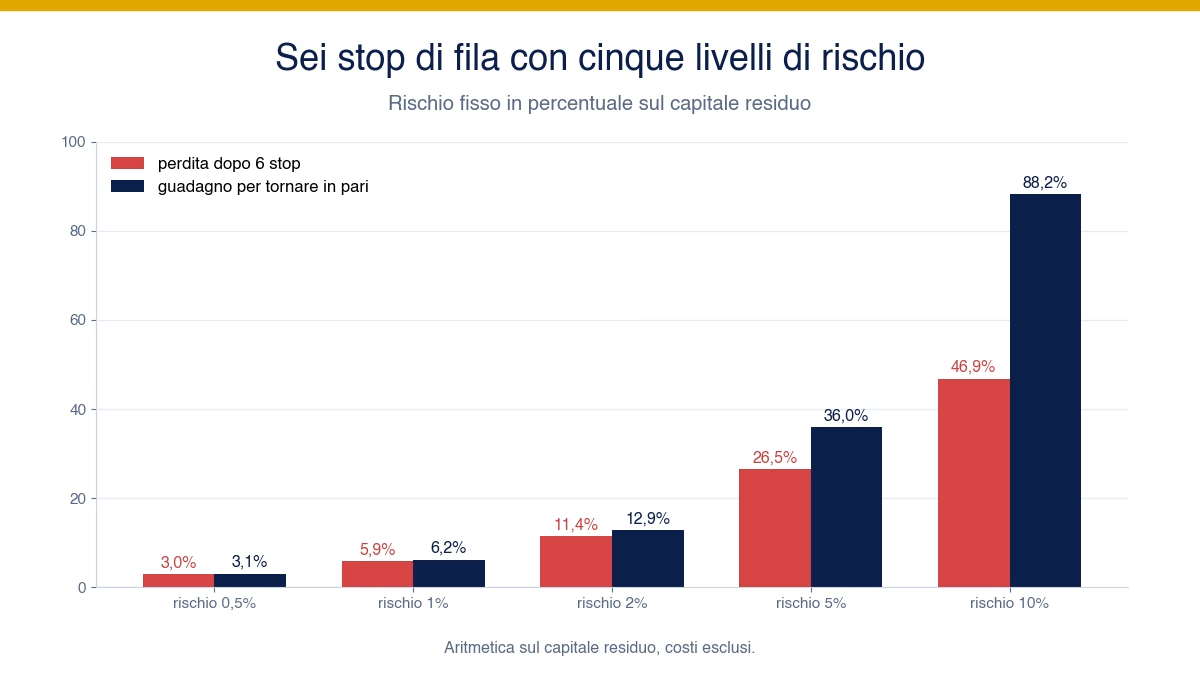
A quel punto conta solo quanto pesava ogni operazione. Con un rischio fisso in percentuale sul capitale residuo, sei stop di fila producono:
| Rischio per operazione | Perdita dopo 6 stop | Guadagno per tornare in pari |
|---|---|---|
| 0,5% | 3,0% | 3,1% |
| 1% | 5,9% | 6,2% |
| 2% | 11,4% | 12,9% |
| 5% | 26,5% | 36,0% |
| 10% | 46,9% | 88,2% |

Stessa strategia, stessa serie negativa. Con l'1% il conto deve recuperare il 6,2%, con il 10% deve quasi raddoppiare. Il recupero non è simmetrico, ed è il motivo per cui il drawdown è la metrica che il money management deve tenere sotto controllo.
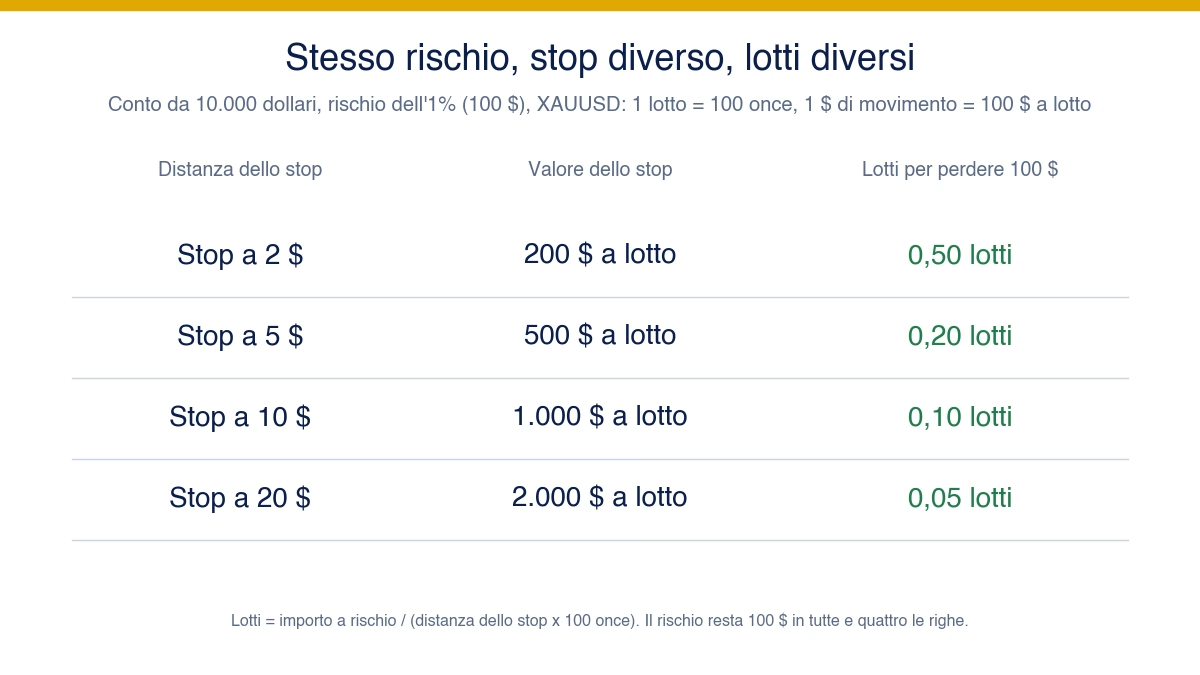
La formula base divide l'importo che si accetta di perdere per il valore in denaro dello stop:
Lotti = (capitale x rischio %) / (distanza dello stop x valore del punto per lotto)
Sull'oro (XAUUSD) un lotto standard vale 100 once, quindi un movimento di 1 dollaro vale 100 dollari a lotto. Su un conto da 10.000 dollari con rischio dell'1%, l'importo a rischio è 100 dollari:

Il perno è lo stop loss, perché definisce la perdita massima dell'operazione. Senza uno stop definito, come nelle griglie pure, la formula non si applica e va sostituita da una protezione esterna sull'equity. Il contratto vero dello strumento (dimensione del lotto, valore del tick) cambia da broker a broker e si legge nella specifica del simbolo in MetaTrader, non si dà per scontato.
Non è un dettaglio teorico. Sulla pagina MQL5 di Gold Trade Pro, un breakout sull'oro, l'utente yoshio.u chiedeva il 1 agosto 2023 se "rischio dell'1%" volesse dire scrivere 1.0 nel parametro. Lo sviluppatore rispondeva di sì, aggiungendo che con alcuni broker il "tick value" restituito dalla piattaforma produce un lotto troppo piccolo. Due giorni dopo lo stesso utente scriveva che con l'1% per operazione il lotto gli sembrava ragionevole. Il controllo pratico è semplice: aprire la prima operazione e verificare che la perdita allo stop corrisponda davvero all'importo calcolato.
| Metodo | Come funziona | Cosa comporta |
|---|---|---|
| Lotto fisso | sempre la stessa size, per esempio 0,10 lotti | prevedibile, ma il peso di ogni perdita cambia con il conto |
| Rischio percentuale | percentuale del capitale divisa per il valore dello stop | lega size, capitale e volatilità, richiede uno stop definito |
| Proporzionale | un'unità di lotto ogni tot di capitale | cresce e cala con il conto, ignora la distanza dello stop |
Sulla stessa pagina MQL5, il 2 novembre 2023, l'utente Dwayne Alan Maultsby chiedeva la differenza fra le due opzioni dell'EA. La risposta dello sviluppatore descrive bene i due metodi: con il rischio manuale l'EA usa la distanza dello stop e il saldo per ricavare il lotto; con il "LotsizeStep" usa 0,01 lotti ogni tot di valuta, per esempio 0,01 ogni 600 dollari, quindi 0,05 lotti su un conto da 3.000. Il metodo proporzionale è quello che usano molti EA recensiti: Dark Nebula indica 0,01 lotti ogni 1.000 dollari, Quantum Aeterna 0,01 ogni 2.500 euro.
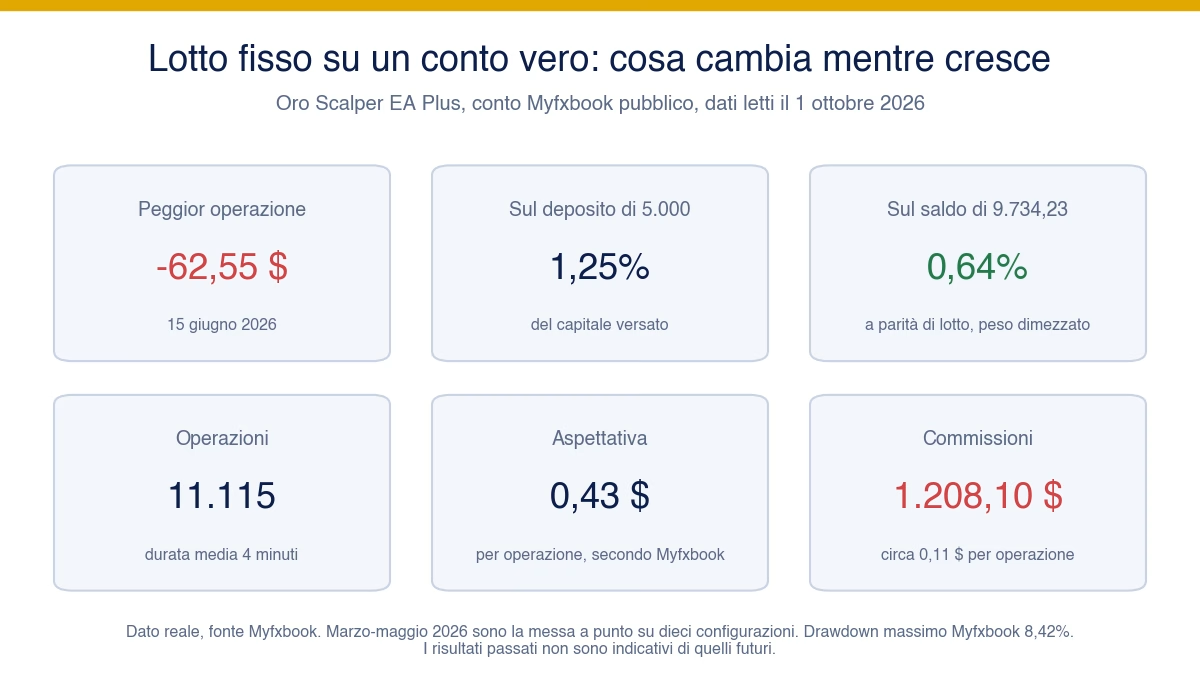
Cosa succede al rischio di un lotto fisso quando il conto cresce si vede su un conto pubblico. Oro Scalper EA Plus, scalper mean reversion sull'oro sviluppato da Fintech Srl, lavora con lotto fisso, stop loss su ogni posizione e quattro blocchi giornalieri che fermano l'operatività. Il suo conto reale su Myfxbook, letto il 1 ottobre 2026:
La peggior operazione valeva l'1,25% del capitale versato e oggi, a parità di lotto, varrebbe lo 0,64% del saldo. Il lotto fisso rende il conto più prudente man mano che cresce, e più aggressivo se scende: lo stesso meno 62,55 su un conto tornato a 3.000 dollari varrebbe più del 2%. Il secondo dato utile è il costo: su uno scalper con aspettativa di 0,43 dollari, una commissione di 0,11 dollari a operazione è un quarto del vantaggio. Il money management di un sistema ad alta frequenza comincia dai costi, prima che dalla size.

Dato reale, fonte Myfxbook, periodo marzo-1 ottobre 2026, conto USD su MetaTrader 5. Marzo, aprile e maggio 2026 sono la messa a punto del software su dieci configurazioni di parametri, la configurazione distribuita oggi gira da giugno. I risultati passati non sono indicativi di quelli futuri.
Sopra il metodo di calcolo c'è la logica di progressione: come cambia il rischio dopo un risultato. È qui che un sistema prudente e uno capace di azzerare il conto si separano.

Percentuale fissa. Si rischia la stessa percentuale su ogni operazione. Su 10.000 euro con l'1% la perdita massima è 100 euro, se il conto sale a 11.000 diventa 110, se scende a 9.000 diventa 90. Il rischio si adatta da solo in entrambe le direzioni.
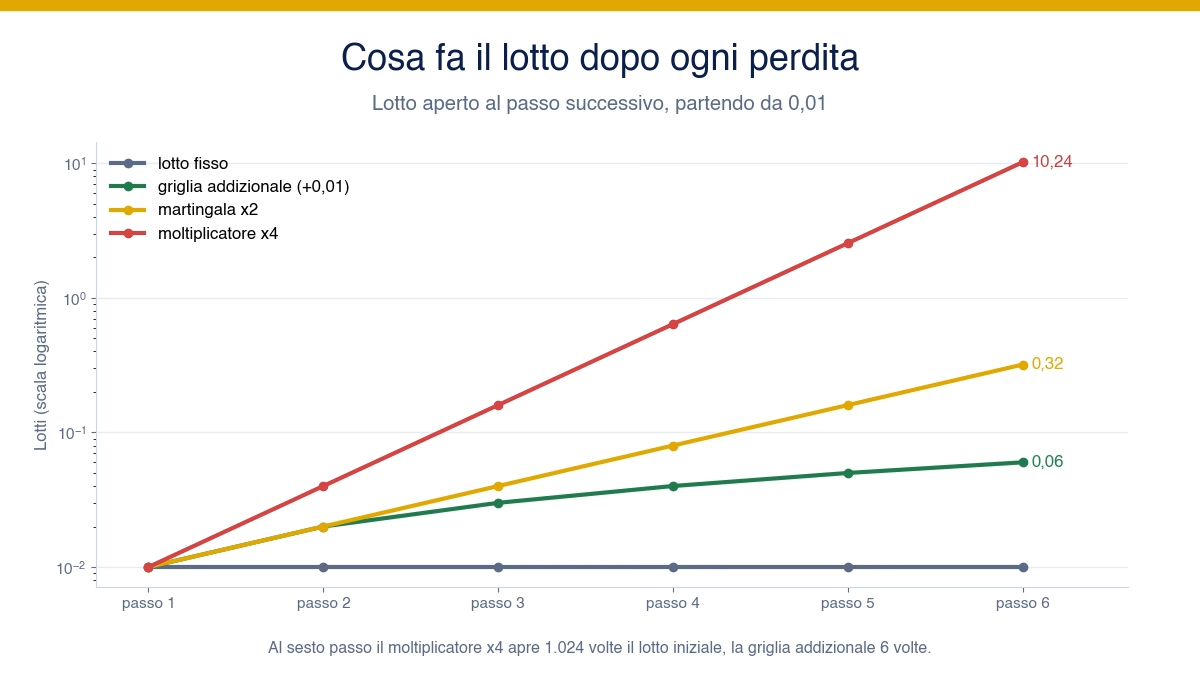
Martingala. Il rischio aumenta dopo ogni perdita per recuperare tutto con una vincita: 0,01, 0,02, 0,04, 0,08 lotti. Al sesto passo il lotto è 32 volte quello iniziale. Recupera in fretta finché il mercato collabora, ma il capitale è finito e la progressione no. Sotto un video di Marco Casario sul money management, l'utente @lucagatta1869 (commento di circa sei anni fa, YouTube) la descriveva così: a volte va anche bene, ed è quella volta che va male che brucia il conto.
Moltiplicatore aggressivo. Gold Miner moltiplica la size dopo uno stop loss, per 4 di default (parametro modificabile). Nei test riportati nella scheda il lotto passava da 0,05 a 0,18 e poi a 0,47 in due stop consecutivi, e nel trimestre gennaio-marzo 2026 il bot ha registrato un drawdown fra il 30% e il 40% causato proprio dal moltiplicatore. Dato riferito al periodo gennaio-marzo 2026, fonte scheda di valutazione Amicobot. I risultati passati non sono indicativi di quelli futuri. Su sistemi così il parametro più importante del money management è il moltiplicatore stesso, e con un lotto massimo impostato la progressione si ferma prima del margine.
Griglia addizionale. Il lotto cresce in modo lineare: 0,01, 0,02, 0,03, 0,04. Dark Nebula la usa con una nuova apertura ogni 40 pips: quattro livelli sommano 0,10 lotti, contro 0,15 di una martingala classica sugli stessi livelli. Sembra poco, e la distanza cresce a ogni livello aggiunto. Quantum Aeterna mostra le due logiche nello stesso pacchetto: QA Classic progredisce 0,01, 0,02, 0,03, 0,04, QA Evolution 0,01, 0,02, 0,04, 0,08.
Anti-martingala. Fa l'opposto: riduce il rischio dopo una perdita e lo aumenta dopo una vincita. Contiene il drawdown e rallenta la crescita nelle fasi favorevoli.
Automatico sul drawdown. Gold Breaker toglie la decisione all'utente: chiede solo il drawdown massimo tollerato e ne ricava la size per ciascuna delle sette strategie che lavorano in parallelo sull'oro.
La progressione si sceglie prima di guardare i rendimenti. Un backtest ottenuto con il moltiplicatore attivo descrive un sistema diverso da quello che gira su un conto dove il moltiplicatore è stato tolto.
Lo stesso errore esiste nel trading manuale, con un altro nome. Sotto lo stesso video di Casario, @massimarti1418 raccontava (circa sei anni fa, YouTube) di aver chiuso una settimana di intraday aumentando la size dopo le perdite, con il risultato di aumentare la perdita. @francescopisano7260 sosteneva l'opposto: entrare sempre con la stessa size anche dopo una serie positiva, per non farsi prendere dall'euforia.
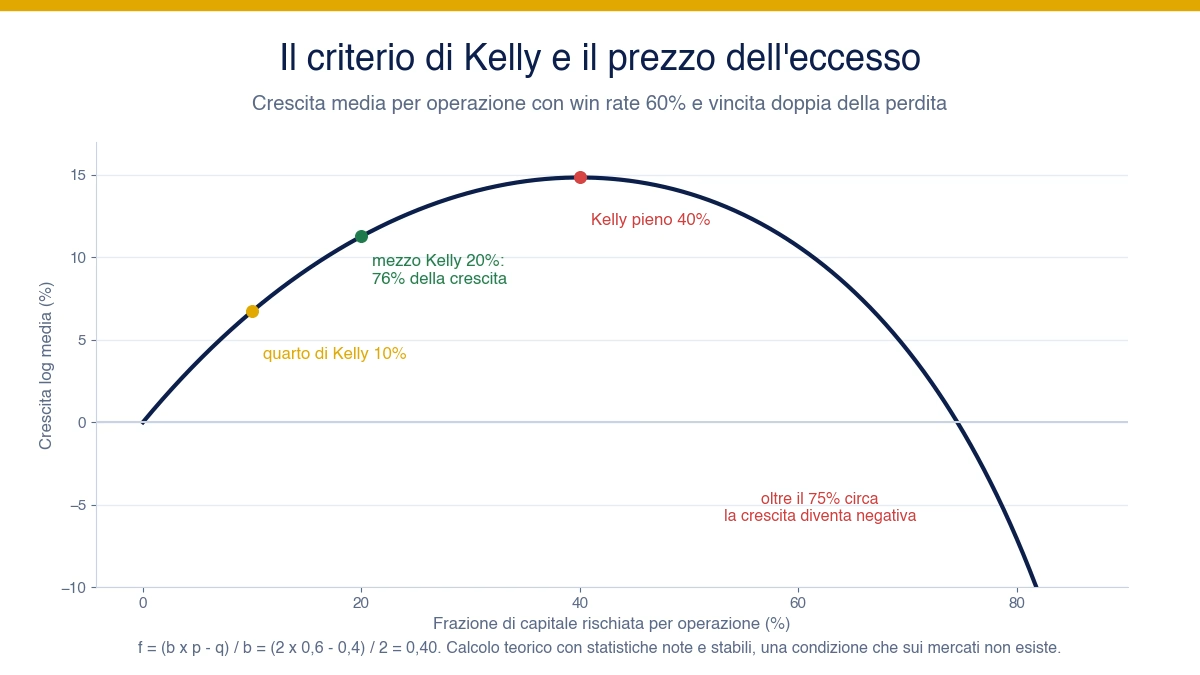
Il criterio di Kelly calcola la frazione di capitale che massimizza la crescita nel lungo periodo, se le statistiche del sistema fossero note ed esatte:
f = (b x p meno q) / b
dove b è il rapporto fra vincita media e perdita media, p la probabilità di vincita e q = 1 meno p. Con p = 60% e b = 2: (2 x 0,6 meno 0,4) / 2 = 0,40. Il 40% del capitale su una singola operazione.

Il grafico spiega perché quasi nessuno usa il Kelly pieno. La curva è piatta vicino al massimo: rischiando la metà, il 20%, si conserva circa il 76% della crescita teorica con oscillazioni molto più piccole. Oltre il 75% circa la crescita attesa diventa negativa. E le statistiche reali non sono mai esatte: se il win rate vero è più basso di quello stimato, la frazione ottimale scende, e chi applica il Kelly pieno si trova automaticamente oltre il massimo. Per questo nella pratica si usano mezzo Kelly o un quarto di Kelly, e prima si verifica che il vantaggio esista con il profit factor e con una simulazione Montecarlo che rimescola l'ordine delle operazioni.
Sono le varianti che compaiono più spesso nelle ricerche, accanto a percentuale fissa e martingala.
Unità fissa. Si rischia sempre lo stesso importo assoluto, per esempio 50 euro a operazione. La perdita massima è nota e identica ogni volta, ma il peso cambia: 50 euro sono lo 0,5% di 10.000 e l'1,7% di 3.000. È il cugino del lotto fisso, applicato al denaro invece che ai lotti.
Radice quadrata. La size cresce con la radice quadrata del capitale invece che con il capitale: quadruplicando il conto la size raddoppia. La crescita è più lenta di una percentuale fissa, ma anche il drawdown in valuta cresce più piano quando il conto sale.
Regola dell'1% e del 2%. Sono le convenzioni più citate nei manuali: non oltre l'1 o il 2% del capitale per singola operazione. La tabella dei sei stop mostra cosa cambia fra le due: la perdita dopo la serie passa dal 5,9% all'11,4%. Quale soglia sia sostenibile dipende dal numero di operazioni, dalla lunghezza tipica delle serie perdenti del sistema e dalla tolleranza di chi opera.
Masaniello. Nasce nelle scommesse: fissa in anticipo il numero di eventi, quanti devono andare a buon fine e la quota, e ricalcola la puntata a ogni passo. Presuppone esiti binari a quota nota e un numero chiuso di eventi. Un'operazione di trading può chiudersi a metà stop o oltre il take profit, e il numero di operazioni non è deciso prima, quindi lo schema si adatta solo semplificando la realtà fino a renderlo inutile.
Con più sistemi sullo stesso conto conta l'esposizione aggregata, non il rischio dichiarato da ciascuno. Due EA in breakout sull'oro possono aprire nella stessa direzione nello stesso momento: due rischi dell'1% diventano un 2% sullo stesso movimento. Due griglie sulla stessa coppia si comportano come una griglia più grande. La correlazione fra i sistemi e quanti trading system servono per diversificare davvero sono il secondo livello del money management, insieme alla regola su quando staccare un trading system che ha smesso di funzionare.
Nelle prop firm il money management diventa un vincolo contrattuale: un limite di perdita giornaliero e uno complessivo che, se superati, chiudono l'account. Il rischio per operazione si calibra sul limite più stretto, di solito quello giornaliero, e una martingala o una griglia aggressiva sono quasi sempre incompatibili, perché basta una giornata storta per sforare. La leva va trattata come un moltiplicatore di rischio: amplifica le perdite quanto i guadagni. Sui conti al dettaglio nel SEE le misure ESMA del 2018, rese permanenti in Italia da CONSOB, limitano la leva sui CFD e impongono la chiusura delle posizioni quando il margine scende al 50% di quello richiesto.
| Errore | Perché costa caro |
|---|---|
| Alzare il rischio dopo una serie vincente | il sistema sembra infallibile proprio prima della serie negativa |
| Cambiare i parametri a mercato aperto | rompe la coerenza fra backtest e operatività, i risultati diventano illeggibili |
| Ignorare il capitale minimo indicato dallo sviluppatore | su una griglia manca il margine per reggere l'accumulo delle posizioni |
| Leggere un track record senza conoscerne il rischio | un più 200% ottenuto rischiando il 10% per operazione non è replicabile con meno rischio |
| Ottimizzare finché il backtest è perfetto | è overfitting: il rischio misurato su una curva costruita a posteriori non protegge da nulla |
Il primo e il secondo errore sono quelli che si leggono più spesso nei commenti. Sotto il video di Casario, @GabrieleSparanoTrading (circa sei anni fa, YouTube) raccontava di aver chiuso gennaio a meno 1,85% e di non voler cambiare nulla, trattandolo come un drawdown fisiologico; un altro utente, @dvdrss4499, gli rispondeva che un meno 1,85% è nulla rispetto a un meno 10-20%. Lo scambio è utile proprio perché mostra due tolleranze diverse sullo stesso numero.
Anche la frequenza delle operazioni fa parte del quadro. Sulla pagina MQL5 di Gold Trade Pro, il 10 dicembre 2023, l'utente Hakan Bayir scriveva di aver visto due operazioni in 15 giorni dall'acquisto, una in utile di 120 dollari e una in perdita di 96, e di essere deluso. Con un sistema lento, il campione su cui giudicare money management e risultati si forma in mesi, non in settimane. È una segnalazione dell'utente, non verificata alla fonte.
Abbiamo letto 160 commenti: 120 sulle prime tre pagine dei thread MQL5 di Gold Trade Pro e The Gold Reaper (60 a testa, metà dei quali risposte dello sviluppatore) e 40 sotto il video di Marco Casario "L'Errore #1 dei Trader Perdenti sul Money Management". Su MQL5 le domande sul money management sono poche e quasi tutte tecniche: come impostare la percentuale di rischio, la differenza fra lotto proporzionale e rischio sullo stop, il lotto troppo piccolo con alcuni broker. Sotto il video prevalgono i ringraziamenti generici; i commenti con un contenuto sono le confessioni di chi ha aumentato la size dopo le perdite o dopo le vincite. Le voci riportate sopra sono quelle con un dettaglio verificabile o discutibile: yoshio.u, Dwayne Alan Maultsby e Hakan Bayir su MQL5, @lucagatta1869, @massimarti1418, @francescopisano7260, @GabrieleSparanoTrading e @dvdrss4499 su YouTube.
Disclaimer
Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.
Nessuna tab disponibile.
È l'insieme delle regole che stabiliscono quanto capitale rischiare su ogni operazione e quanta esposizione tenere aperta. Ha due parti: la gestione del rischio, che fissa la perdita accettabile, e il position sizing, che la traduce in lotti.
Rischia sempre lo stesso importo assoluto per operazione, per esempio 50 euro, indipendentemente da quanto è cresciuto o sceso il conto. È semplice, ma il peso cambia: 50 euro sono lo 0,5% di 10.000 e l'1,7% di 3.000.
La size cresce con la radice quadrata del capitale: quadruplicando il conto si raddoppia il lotto. La crescita è più lenta di una percentuale fissa e anche il drawdown in valuta cresce più piano quando il conto sale.
Alla roulette ogni giro è indipendente; sui mercati le perdite arrivano in serie, perché una fase sfavorevole dura giorni o settimane. Raddoppiando l'esposizione contro un movimento che continua, il conto incontra il limite di margine del broker prima del recupero, e ogni raddoppio paga lo spread.
È un altro nome dell'anti-martingala: il rischio aumenta dopo una vincita e diminuisce dopo una perdita. Le perdite restano piccole durante le serie negative, al prezzo di una crescita più lenta nelle fasi laterali.
Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.