Risultati settimanali
Home > Blog > Equity control nel trading automatico: quando spegnere e riaccendere un sistema

Equity control nel trading automatico: quando spegnere e riaccendere un sistema

Copertina AmicoBot: monitor scuro con una curva di equity verde che si spegne in grigio per un tratto e un interruttore acceso sulla scrivania, con la scritta Guida Equity control

Un trading system non va spento quando fa paura, va spento quando lo dice una regola scritta prima. L'equity control è quella regola. Qui ci sono i tre modi per costruirla, l'errore tecnico che la rende inutile e cosa succede quando la si prova su dati veri.

Ultimo aggiornamento:
Indice contenuti

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Introduzione

L'equity control è un filtro che accende o spegne una strategia in base all'andamento della sua stessa curva dei profitti. Il sistema non cambia le sue regole di ingresso. Cambia solo il fatto che le sue operazioni arrivino o no sul conto.

Le regole più usate sono tre. Una soglia di drawdown oltre la quale il sistema si ferma. Una media mobile dell'equity sotto la quale resta spento. Un nuovo minimo della curva che lo spegne finché non torna su un massimo. Su dati veri il risultato tipico è lo stesso: il calo massimo si riduce, il guadagno finale quasi sempre anche. È un'assicurazione, e come ogni assicurazione ha un premio.

Questa pagina parla del filtro di accensione e spegnimento. Gli strumenti per limitare la perdita sulla singola posizione stanno nella guida su come proteggere l'equity line, la lettura della curva di un EA in quella su come analizzare l'equity line.

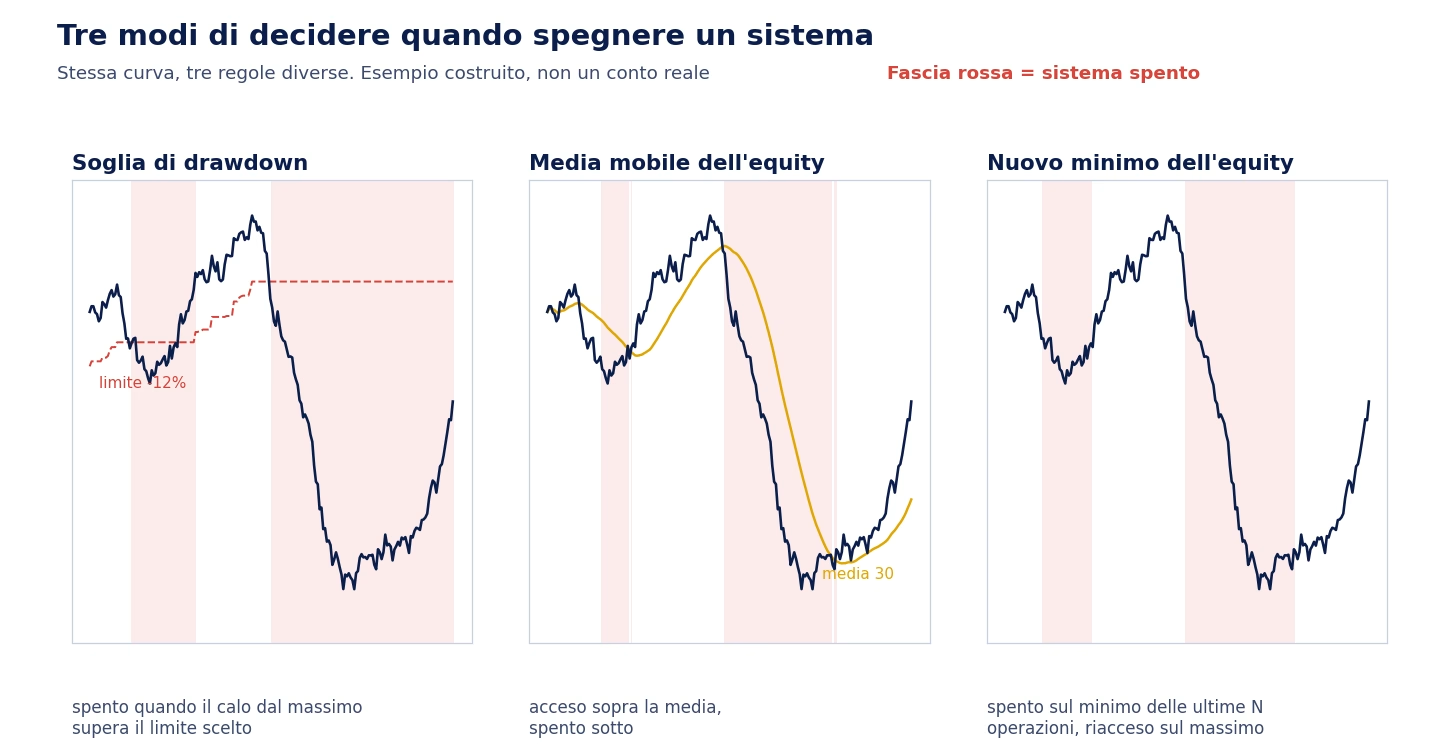
Tre grafici affiancati con la stessa curva di equity costruita: nel primo il sistema si spegne quando il calo dal massimo supera il 12 per cento, nel secondo quando la curva scende sotto la sua media mobile, nel terzo quando tocca il minimo delle ultime operazioni; le fasce rosse indicano i periodi da spento

Esempio costruito, non un conto reale. Stessa curva, tre regole: cambiano i tratti spenti e il punto in cui il sistema si riaccende.

Le tre regole, con i numeri

Soglia di drawdown, il kill switch. Si sceglie un calo massimo dal picco, per esempio il 12%. Quando il drawdown lo supera, il sistema si ferma. È la regola più semplice e la più usata sui conti con più EA. Il punto debole è la riaccensione: se il sistema si riaccende solo al ritorno sul massimo precedente, serve un modo per sapere quando ci torna (lo vediamo sotto). La soglia non si inventa: si ricava dal drawdown storico e da una analisi Monte Carlo della sequenza delle operazioni, che dice quanto può essere profondo un calo normale per quella strategia.

Media mobile dell'equity. Si calcola una media mobile della curva dei profitti, su 10, 20 o 30 operazioni o mesi. Sopra la media il sistema lavora, sotto resta fermo. È trend following applicato non al prezzo ma ai risultati: funziona se le fasi buone e le fasi cattive della strategia durano abbastanza da essere riconosciute.

Nuovo minimo, nuovo massimo. Il sistema si spegne quando la curva fa il minimo delle ultime N operazioni e si riaccende quando fa il massimo delle ultime N. Reagisce più tardi della media mobile ma cambia stato meno spesso.

Tutte e tre hanno un parametro (la soglia, il periodo, N). E ogni parametro scelto guardando lo stesso storico su cui poi si giudica il risultato è una porta aperta all'overfitting: il filtro sembra perfetto perché è stato cucito sul passato.

L'errore tecnico più comune: la curva che resta piatta

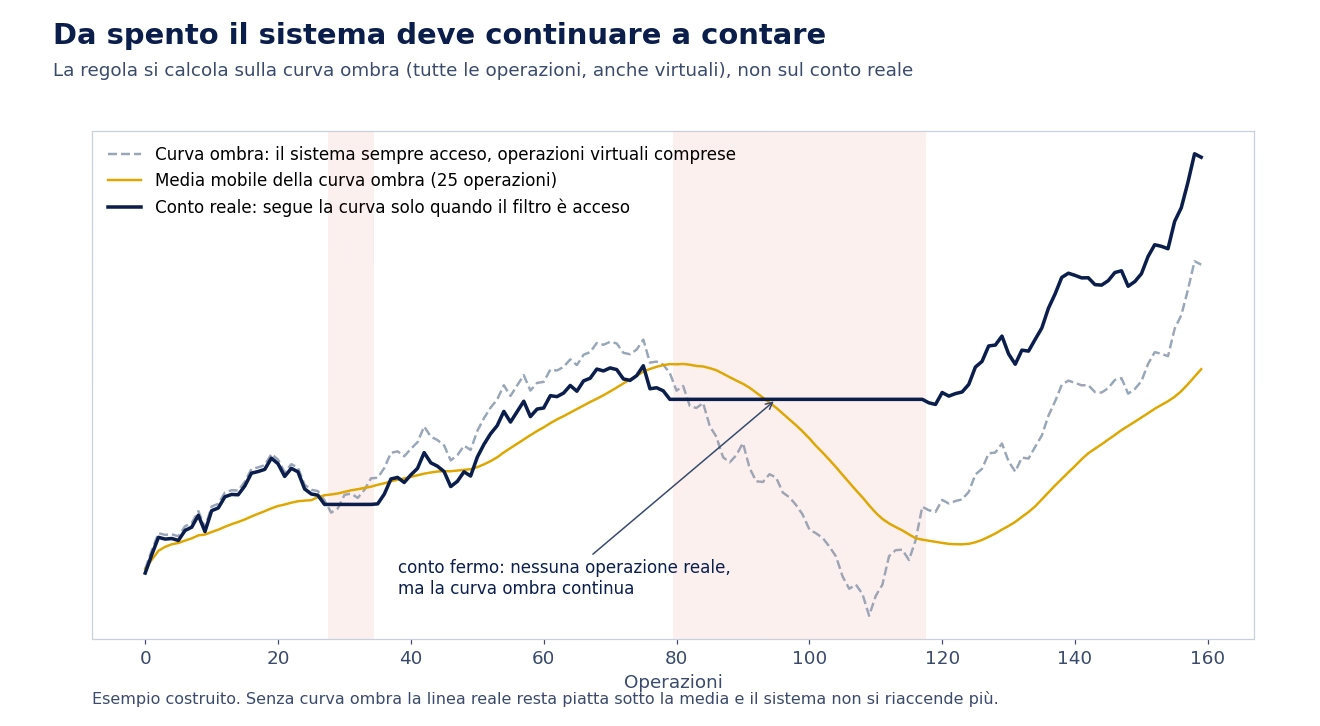
Il problema l'ha posto nel modo più netto Alain Verleyen sul forum MQL5, il 13 ottobre 2013, rispondendo a chi proponeva di spegnere un EA sotto la media a 10 della sua equity. Se il sistema smette di operare, la sua curva diventa piatta. E una curva piatta sotto la media non risale più: il sistema resta spento per sempre.

La soluzione, proposta il giorno dopo nello stesso thread da Ian Venner, è la curva ombra. Il sistema continua a calcolare tutti i segnali e a registrare operazioni virtuali anche da spento. La regola di equity control si applica a quella curva, non al conto reale.

Grafico con tre linee costruite: la curva ombra tratteggiata del sistema sempre acceso, la sua media mobile a 25 operazioni e il conto reale, che resta piatto nei tratti in cui il filtro è spento e riparte quando la curva ombra torna sopra la media

Esempio costruito. Nel tratto rosso il conto reale è fermo, ma la curva ombra continua e decide la riaccensione.

In pratica su MetaTrader questo vuol dire una di due cose. O l'EA ha già al suo interno la simulazione delle operazioni da spento, o gira un secondo EA che replica i segnali su un conto demo e comanda quello reale. Una richiesta di sviluppo pubblicata sul Freelance di MQL5 il 7 novembre 2018 (ordine 88250, per MetaTrader 4) descriveva proprio questo: fermare gli EA quando la curva chiude sotto la media e lasciarli girare in virtuale per continuare a misurarla.

Cosa succede su dati veri: il caso del momentum

Una strategia pubblica, documentata e lunga quasi cento anni esiste: il fattore momentum del mercato azionario americano, che compra i titoli saliti di più negli ultimi dodici mesi e vende quelli scesi di più. Il momentum mensile è pubblicato nella Data Library di Kenneth French (Dartmouth), aggiornata ai dati CRSP di agosto 2026 e scaricata il 15 ottobre 2026.

Sulla sua curva abbiamo applicato la regola più semplice: acceso nel mese successivo se l'equity a fine mese sta sopra la media delle ultime 10 chiusure mensili, spento altrimenti. Nessuna ottimizzazione: 10 è il periodo più corto fra quelli provati da Kevin Davey nei test citati più sotto, lì contato in operazioni e qui in mesi.

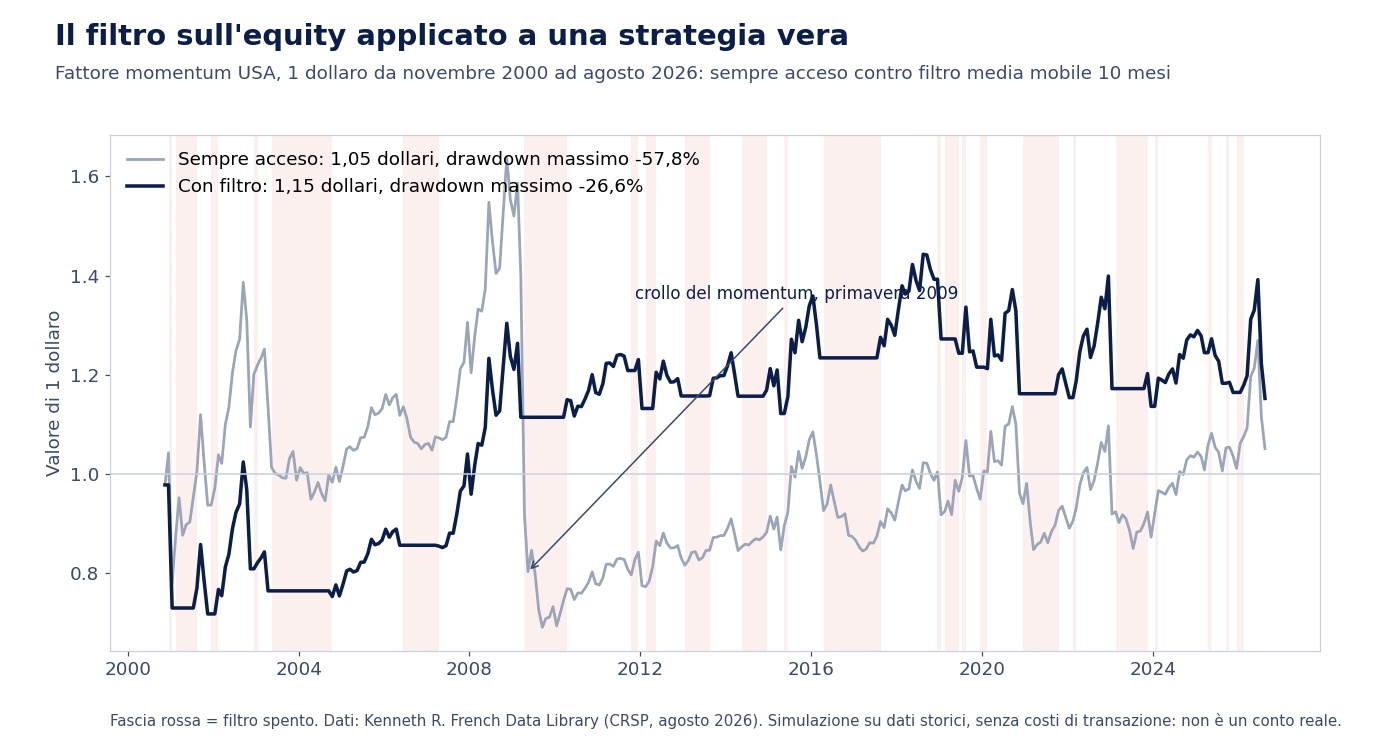
Grafico del valore di 1 dollaro investito nel fattore momentum USA da novembre 2000 ad agosto 2026: sempre acceso arriva a 1,05 dollari con drawdown massimo del 57,8 per cento, con il filtro media mobile 10 mesi arriva a 1,15 dollari con drawdown massimo del 26,6 per cento; fasce rosse nei mesi a filtro spento

Simulazione su dati storici, non un conto reale: fattore teorico, senza spread, commissioni e costi di finanziamento, che in un'applicazione reale cambierebbero il risultato. Fonte: Kenneth R. French Data Library. I risultati passati non sono indicativi di quelli futuri.

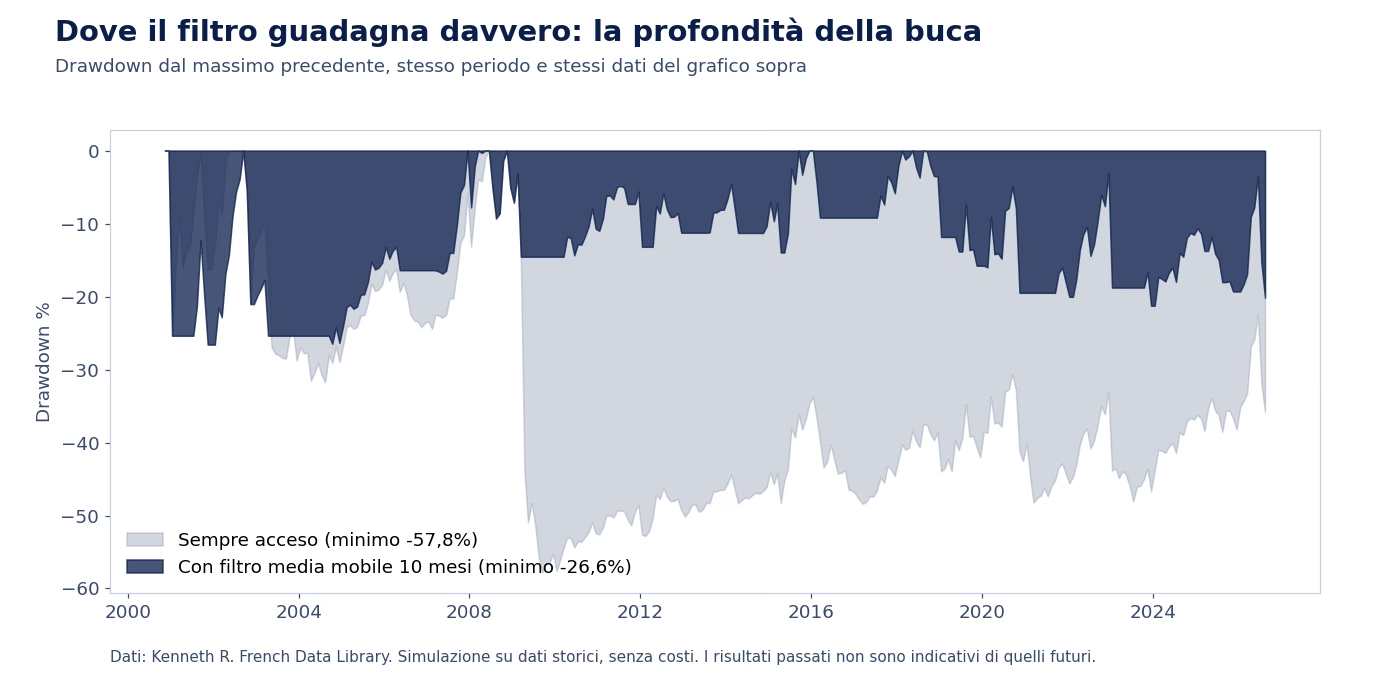
Da novembre 2000 ad agosto 2026 il filtro ha tenuto la strategia accesa nel 62% dei mesi. Il drawdown massimo scende dal 57,8% al 26,6%. Il valore finale passa da 1,05 a 1,15 dollari: in questo periodo il momentum ha reso pochissimo, quindi tagliare i mesi peggiori non è costato.

Il 2009 mostra come lavora davvero. A marzo 2009 il momentum perde l'11,8% e il filtro è ancora acceso: la prima botta si prende sempre. Ad aprile il fattore perde il 34,4% e a maggio un altro 12,5%, ma il filtro a quel punto è spento. Kent Daniel e Tobias Moskowitz hanno studiato questi episodi in "Momentum Crashes" (Journal of Financial Economics, 2016): arrivano dopo i ribassi di mercato, con volatilità alta, quando il mercato rimbalza.

Grafico del drawdown del fattore momentum da novembre 2000 ad agosto 2026: la versione sempre accesa scende fino a meno 57,8 per cento nel 2009, la versione con filtro media mobile a 10 mesi non va oltre meno 26,6 per cento

Stessi dati e stesso periodo del grafico precedente. Simulazione su dati storici, senza costi. I risultati passati non sono indicativi di quelli futuri.

Il prezzo dell'assicurazione su quasi cento anni

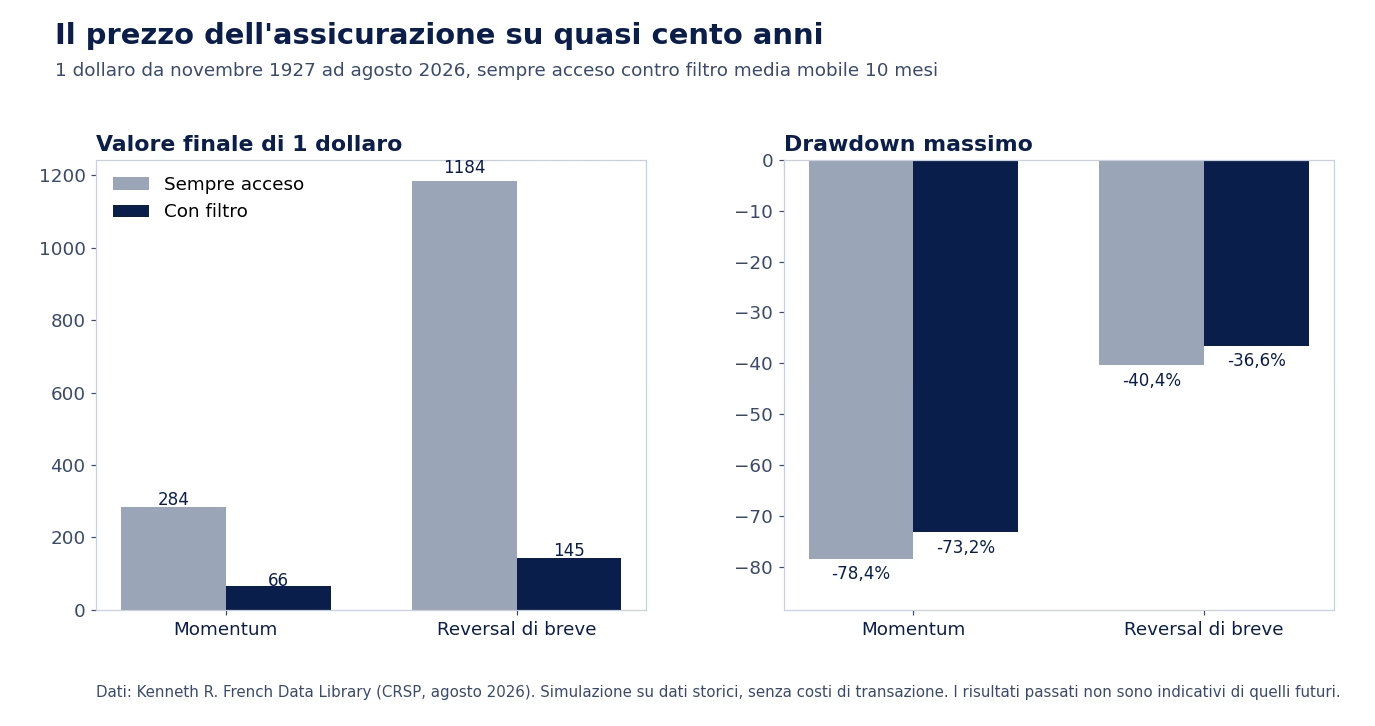
Lo stesso filtro, sulla serie completa, racconta un'altra storia. Da novembre 1927 ad agosto 2026 un dollaro nel momentum sempre acceso diventa circa 284 dollari, con il filtro circa 66. Il drawdown massimo scende di poco: dal 78,4% al 73,2%.

Sul fattore reversal di breve periodo, una strategia di segno opposto che compra i titoli scesi nell'ultimo mese, il filtro fa peggio: 145 dollari contro 1.184, con il drawdown che passa solo dal 40,4% al 36,6%.

Due grafici a barre sul periodo novembre 1927 agosto 2026: valore finale di 1 dollaro, momentum 284 sempre acceso contro 66 con filtro, reversal di breve 1.184 contro 145; drawdown massimo, momentum meno 78,4 contro meno 73,2 per cento, reversal meno 40,4 contro meno 36,6 per cento

Simulazione su dati storici, senza costi di transazione, filtro media mobile 10 mesi. Fonte: Kenneth R. French Data Library. I risultati passati non sono indicativi di quelli futuri.

Perché la stessa regola dà risultati così diversi. Il filtro guadagna solo se un mese cattivo tende a essere seguito da un altro mese cattivo. Si misura con l'autocorrelazione dei rendimenti. Sui dati scaricati quella del momentum fra un mese e il successivo è circa 0,07 dal 1927 e sotto 0,03 dal 2000. Quella del reversal è circa 0,02 dal 1927 e negativa dal 1990 (circa meno 0,08). Con valori così vicini a zero spegnere il sistema dopo un mese brutto non dice quasi niente sul mese dopo, e si perdono anche i rimbalzi.

Sina Ehsani e Juhani Linnainmaa ("Factor Momentum and the Momentum Factor", Journal of Finance, 2022) hanno trovato che molti fattori azionari sono autocorrelati su orizzonti più lunghi. In media guadagnano circa 1 punto base al mese dopo un anno negativo e circa 53 dopo un anno positivo. È la base teorica dell'equity control. Ma vale per i fattori azionari studiati nel paper, non per un EA qualsiasi.

Cosa ha trovato chi l'ha provato sugli EA. Kevin Davey, trader di futures e autore di libri sui sistemi, ha pubblicato sul suo sito KJ Trading Systems un test su tre sistemi: oro giornaliero, mini S&P a 1 minuto, yen a 360 minuti. Per ognuno ha usato le ultime 450 operazioni. Le regole provate erano la media mobile dell'equity a 10, 25 e 40 operazioni e il nuovo minimo. Sull'oro e sullo yen il filtro peggiorava quasi sempre il rapporto fra profitto e drawdown. Sul mini S&P la media mobile migliorava il risultato solo con alcuni periodi. Davey stima che circa 9 strategie algoritmiche su 10 non abbiano dipendenza fra un'operazione e la successiva, che è proprio la condizione che rende utile il filtro. Pagina letta il 15 ottobre 2026.

Quando l'equity control ha senso e quando no

Pro Contro
Taglia la coda delle fasi peggiori, come nel momentum del 2009 La prima perdita si prende sempre: il filtro reagisce dopo
Decide al posto della paura, con una regola scritta prima Su strategie senza autocorrelazione riduce il profitto senza ridurre molto il rischio
Ferma un sistema che ha smesso di funzionare prima che il conto lo segua Il parametro (soglia, periodo) è un'altra cosa da ottimizzare e quindi da sovradattare
Su un conto con più EA isola quello che va male Senza curva ombra il sistema non si riaccende più

Ha più senso su strategie che hanno fasi lunghe e riconoscibili, come trend following e momentum, e su sistemi con molte operazioni, dove la media mobile ha abbastanza punti per essere stabile. Il periodo si sceglie in sample e si verifica su dati mai visti, come in un'ottimizzazione walk forward.

Ha meno senso su strategie mean reversion, dove una fase brutta prepara spesso quella buona, e su sistemi con poche operazioni al mese, dove la media a 20 operazioni copre mezzo anno.

Spegnere non è l'unica opzione. Ci sono altri due modi per difendersi da una fase negativa, e spesso si combinano.

Approccio Cosa fa Cosa costa
Equity control spegne il sistema e lo riaccende secondo una regola perde i rimbalzi e i mesi di ripartenza
Ridurre la size in perdita il sistema resta acceso con lotti più piccoli, come nell'anti martingala recupera più lentamente quando la fase cambia
Diversificare più sistemi poco correlati, nessuno spento non protegge se le strategie crollano insieme

La terza strada è quella che sul forum MQL5 e sotto i video YouTube torna più spesso: più sistemi con diversificazione reale invece di un filtro sopra uno solo. Funziona finché la correlazione fra le strategie resta bassa anche nei momenti di stress, che è proprio quando tende a salire.

Equity control su un conto con più EA

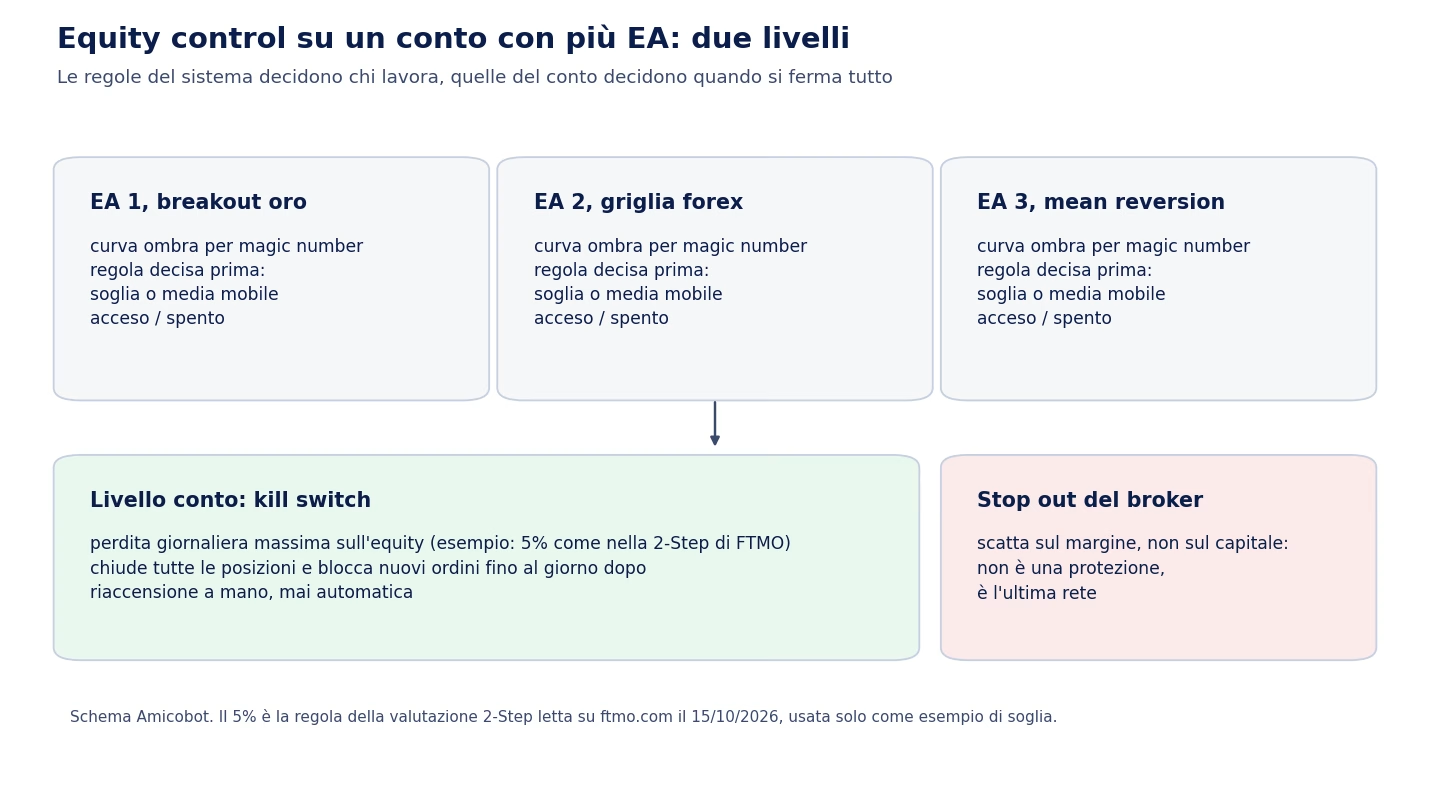
Su un conto con più expert advisor le regole lavorano su due livelli diversi.

Schema a due livelli: in alto tre EA, ognuno con la sua curva ombra per magic number e una regola di accensione decisa prima; in basso il kill switch del conto con perdita giornaliera massima sull'equity, ad esempio il 5 per cento come nella valutazione 2-Step di FTMO, chiusura di tutte le posizioni e riaccensione a mano; a parte lo stop out del broker, che scatta sul margine e non è una protezione

Schema Amicobot. La soglia del 5% è solo un esempio di valore.

Livello sistema. Ogni EA si riconosce dal suo magic number e ha la sua curva ombra e la sua regola. Uno si spegne, gli altri continuano. Se oltre a spegnere si sostituisce il sistema fermo con uno che va meglio, si passa alla rotazione delle strategie, che ha regole e rischi propri: sono nella guida sulla teoria dei portafogli rotazionali.

Livello conto, il kill switch. Una perdita massima calcolata sull'equity, non sul saldo, oltre la quale si chiude tutto e si bloccano i nuovi ordini. Le prop firm la impongono per contratto. Sul sito italiano di FTMO, letto il 15 ottobre 2026, la valutazione 2-Step fissa la perdita giornaliera massima al 5% del capitale iniziale simulato e la perdita massima al 10%. Entrambe si misurano sull'equity, posizioni aperte comprese. Nella 1-Step il limite giornaliero è il 3%. FTMO non è un broker e i conti della valutazione sono simulati. Le altre regole sono nella guida su come superare FTMO.

Lo stop out non è un kill switch. Lo stop out del broker scatta quando l'equity scende sotto una percentuale del margine impegnato, non del capitale. Lo spiegava Eleni Anna Branou sul forum MQL5 il 14 luglio 2020: uno stop out al 50% non vuol dire chiudere al 50% di drawdown. Prima ci può essere un margin call e una perdita molto più grande di quella decisa a tavolino.

Cosa offrono i bot. Alcuni EA hanno già dentro una parte di questo lavoro, altri lo lasciano a chi li usa. Va letto nella scheda prima di accenderli.

  • Loki-Jam di Easir permette di impostare uno stop sull'equity e un limite di drawdown per ciascuna delle sei coppie su cui opera. È equity control a livello di singola coppia, utile perché il money management segue una progressione a martingala.
  • Gold Breaker di LeapFX chiede all'utente il drawdown massimo che accetta e da quel valore ricava i lotti delle sue sette strategie sull'oro. È una soglia che dimensiona il rischio, non un interruttore: il bot non si spegne da solo al superamento.
  • Perceptrader AI apre una nuova posizione in griglia ogni 25 pip circa e non usa uno stop loss tradizionale: la protezione sull'equity va impostata a mano.
  • Dark Nebula di VENUS LABS ha stop loss configurabile in pip o in valore e un trailing stop, ma di default nessuno stop sull'intera equity del conto.
  • Quantum Aeterna sono due EA con logiche diverse, QA Classic in mean reversion e QA Evolution con martingala più aggressiva: due curve da controllare separatamente, non una.

Sui sistemi a griglia o con progressione dei lotti lo stop sull'equity è l'unico limite reale alla perdita, perché le singole posizioni non hanno uno stop loss vicino. Un kill switch prova a evitare l'altro esito, quello descritto nella guida sul drawdown nel trading algoritmico: una fase negativa che si trasforma in un conto chiuso.

Cosa dicono i trader che lo usano

Abbiamo letto tre thread del forum MQL5 (19 interventi, dal 2013 al 2022) e i commenti di due video YouTube in inglese sul trading dell'equity curve (33 commenti, la maggior parte generici o richieste di contatti). Le voci utili sono quelle qui sotto. Le date YouTube sono relative e le riportiamo come anno indicativo.

Utente Piattaforma e data Cosa dice
realtrade forum MQL5, 13/10/2013 propone di accendere e spegnere un EA in base alla sua curva rispetto alla media a 10 periodi, per evitare le fasi in cui il sistema non funziona
Alain Verleyen forum MQL5, 13/10/2013 critica: se il sistema smette di operare la curva diventa piatta e non torna mai sopra la media, la regola si può applicare solo a posteriori
Ian Venner forum MQL5, 14/10/2013 la soluzione è simulare tutte le operazioni e mandare sul conto solo quelle con la curva in salita
Julez1982 forum MQL5, 07/11/2013 si fanno meno operazioni ma i drawdown sono più bassi; cercava codice già pronto e non l'ha trovato
Damian forum MQL5, 25/01/2022 cercava uno strumento che chiudesse tutto a una certa percentuale di drawdown e bloccasse nuovi ordini fino al giorno dopo; la risposta è stata di cercare nel Market o nel CodeBase
@grumpytrade YouTube, 2024 circa gestire la curva dell'equity va fatto a livello di portafoglio, non sul singolo sistema
@AKU-sf5fl YouTube, 2024 circa i trader migliori riducono la size nelle serie negative e la aumentano solo in quelle positive
@digdra YouTube, 2021 circa chiede se sia meglio combinare più strategie o accenderle e spegnerle secondo la fase di mercato

Due cose emergono. La prima: il problema della curva piatta è stato posto e risolto pubblicamente più di dieci anni fa, eppure è ancora l'errore più comune nei filtri fatti in casa. La seconda: chi lo applica davvero tende a combinarlo con la riduzione della size o con più sistemi, non a usarlo da solo. Sono opinioni di singoli utenti, non risultati verificati.

Disclaimer

Pagina informativa realizzata con l’aiuto dell’intelligenza artificiale: non è consulenza finanziaria, né una raccomandazione di investimento, né promozione di prodotti o servizi. Il trading di CFD comporta un elevato rischio di perdita del capitale e i risultati passati non sono indicativi di quelli futuri. Dati e prezzi valgono alla data di pubblicazione. Possibili link di affiliazione: AmicoBot può ricevere una commissione, senza costi aggiuntivi per te. Segnalazioni di errori qui.

Facebook
X
Telegram
WhatsApp

Nessuna tab disponibile.

Il saldo conta solo le operazioni chiuse. L'equity aggiunge i profitti e le perdite delle posizioni ancora aperte. Un equity control che guarda il saldo non vede una griglia con dieci posizioni in perdita finché non vengono chiuse: per questo le regole di protezione si calcolano sull'equity.

No, non c'è un'impostazione nativa che chiuda tutto a una soglia di equity. Si ottiene con la funzione dentro l'EA, quando c'è, oppure con un EA o una utility separata che legge l'equity e chiude le posizioni filtrando per magic number. Sul Market MQL5 ne esistono diverse e la documentazione di alcune avverte di provarle prima su conto demo. Le basi della piattaforma sono nella guida a MetaTrader 5.

Non c'è un valore buono per tutti. Nei test di Kevin Davey lo stesso sistema migliorava con alcuni periodi e peggiorava con altri. Un criterio pratico è scegliere il periodo in base al numero di operazioni (la media deve coprire una fase di mercato, non pochi giorni) e verificarlo su dati non usati per sceglierlo.

Dipende dalla strategia, non da una regola generale. Ridurre la size lascia il sistema sul mercato e quindi pronto a cogliere la ripresa, ma continua a perdere se la fase negativa dura. Spegnere azzera la perdita ma si perdono i primi mesi di ripartenza. Diversi trader sul forum MQL5 e su YouTube descrivono una combinazione delle due.

L'equity control decide lo spegnimento temporaneo. La decisione di togliere un sistema dal portafoglio è un'altra, e guarda se la strategia si comporta ancora come nello storico: durata del drawdown, numero di operazioni, distribuzione dei risultati. I criteri sono nella guida su quando staccare un trading system.

Scrivici su WhatsApp, ti diamo dati, prezzi e funzionamento dei prodotti che recensiamo. I criteri con cui li valutiamo sono pubblici in ogni scheda.

Ti potrebbe piacere anche
Gruppo Telegram

Gruppo Telegram

✕
Canale Telegram